05 Ноябрь, 2026, 25 Джумада аль-уля, 1448
05 Ноябрь, 2026, 25 Джумада аль-уля, 1448
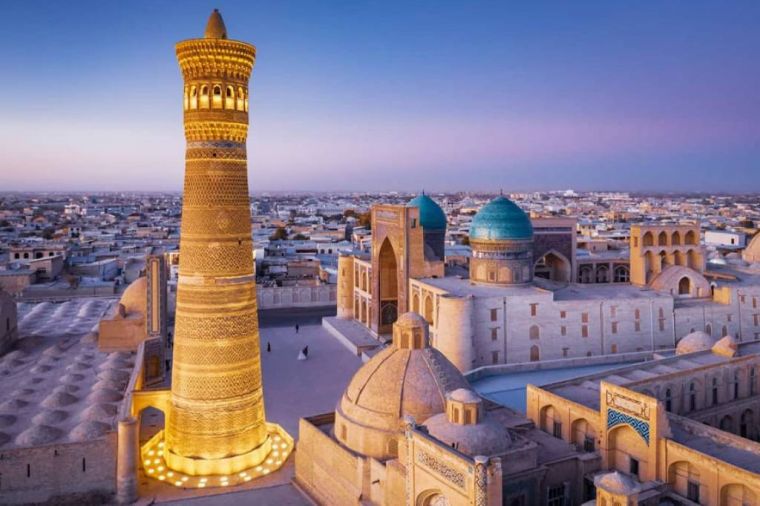
10-11 августа текущего года глава нашего государства Шавкат Мирзиёев посетил Бухарскую область для ознакомления с ходом реформ, осуществляемых в сферах экономики, энергетики, сельского хозяйства, инвестиций, туризма и образования.
Народ был воодушевлен тем, что глава нашего государства традиционно начал свой визит с посещения мавзолея Бахоуддина Накшбанда.
Следует отметить, что Бухара славилась на семи различных континентах, по сведениям историка Наршахи, в период Арабского халифата и правления Саманидов она называлась Фохирой, то есть Городом чести, так как взрастила ученых, освоивших науку о хадисах.
Ученые Бухары в свое время проводили научные исследования по исламу, а поскольку в медресе велись и светские занятия, еще в IX веке за Бухарой прочно закрепились эпитеты куббат уль-ислам, что в переводе означает купол ислама.
Следует отметить, что этот город ни в чем не уступает городам, входящим в семь чудес света. Не трудно понять, что сегодня за популярностью города стоит большой экономический поток.
В частности, наиболее производительной отраслью экономики Бухарской области является туризм. В последние годы ему уделялось огромное внимание государством, проводились масштабные строительно-реставрационные работы для привлечения туристов и создания для них благоприятных условий.
Внедрены необходимые правовые нормы для туристов, либерализована визовая система, обновлена, оцифрована материально-техническая база аэропортов, введены в эксплуатацию зеленые коридоры. Самое главное – обеспечены все возможности для свободного передвижения туристов. Туристическим предприятиям были предоставлены налоговые льготы и преференции. Поэтому после пандемии коронавируса быстро восстановился поток туристов в Бухару.
После паломнической части визита глава государства высказал предложения по дальнейшему расширению проводимых в комплексе созидательных работ, увеличению потока туристов.
Он также дал указания по расширению условий для паломнического туризма, налаживанию прямых рейсов из-за рубежа в Бухару, созданию гостиниц и проведению благоустроительных работ.
В настоящее время в Бухаре увеличивается число туристов. Например, 58 процентов их прибывают в этот город из стран СНГ, 21 процент – из Европы, 17 процентов – из Азии, 4 процента – из Америки и других стран.
Согласно статистике в этом году Бухару посетят более 1 миллиона 200 тысяч иностранных и 3 миллионов местных туристов. Средняя продолжительность их поездки составляет 3-4 дня, предполагается, что иностранные гости потратят 250 долларов США, а местные туристы – около 350 000 сумов.
– Если мы хотим достичь стабильной экономики в Бухаре, необходимо увеличивать туристический потенциал в 10 раз. Мы должны думать не только о сегодняшнем дне, следующем годе, но и на 50 лет вперед. Если в область приедут 10 миллионов туристов, соответственно увеличится объем услуг, доходы вырастут в разы, – сказал глава государства.
Кунгратбай ШАРИПОВ, ректор Ташкентского государственного экономического университета.
Пресс-служба Управления мусульман Узбекистана
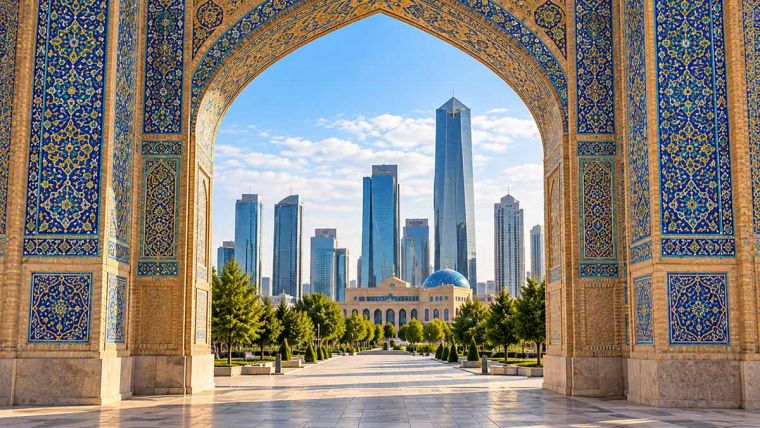
Вопрос привлечения инвестиций не первый год остаётся одним из основных на повестке дня стран всего мира. От доступности и быстроты финансирования во многом зависят развитие промышленности и сельского хозяйства, строительство и модернизация инфраструктуры, поддержка малого бизнеса и создание новых рабочих мест. Особое место данная тема занимает в жизни стран Центральной Азии, которые стремятся использовать представившийся им в последние годы шанс укрепить свои позиции в мировой экономике и ускорить модернизацию. Поэтому среди центральноазиатских государств немалый интерес вызывают исламские финансовые инструменты, которые позволяют привлекать средства из стран Персидского залива и Юго-Восточной Азии.
Необходимо отметить, что современная система так называемого исламского финансирования (ИФ) начала формироваться ещё в 1970-х годах, а в 1975 году в Дубае заработал Dubai Islamic Bank, который считается первым исламским коммерческим банком. Со временем представители финансовых институтов мусульманских стран стали появляться не только на Ближнем Востоке, в Азии и Африке, но и в Европе. В итоге к 2025 году исламские финансовые учреждения и рынки капитала уже действовали примерно в 90 странах мира, а их совокупные активы достигли почти $6 трлн, которые, по прогнозам аналитиков, к 2028 году могут достигнуть отметки в $7,5 трлн.
По своей сути, ИФ – это финансовые услуги и операции, соответствующие принципам шариата. В его основе лежат запрет на получение процентов по денежным займам (риба), ограничение чрезмерной неопределённости в сделках (гарар), а также отказ от финансирования запрещённых видов деятельности и более тесная связь финансовых операций с реальными активами и экономической деятельностью. К основным инструментам ИФ относятся мурабаха – финансирование покупки товара через его приобретение финансовой организацией с последующей перепродажей клиенту, иджара – аренда имущества, мушарака – партнёрство с разделением прибыли и убытков, такафул – модель страхования на основе взаимопомощи участников, а также сукук – сертификаты, которые называют своеобразным исламским аналогом облигаций и которые связаны с активами или правами на доходы от них. Таким образом, в отличие от классического кредитования, исламское финансирование предполагает торговые операции, аренду имущества и распределение предпринимательских рисков между участниками сделки.
В настоящее время рынок Центральной Азии выглядит как небольшое, но довольно перспективное направление для структур ИФ. Это связано с постоянным ростом населения в регионе, необходимостью проведения масштабных работ по модернизации экономик центральноазиатских республик, а также с открытой заинтересованностью местных властей в привлечении любых иностранных инвестиций. Причём первые исламские финансовые учреждения появились здесь в 1990-х годах, что во многом было связано со вступлением государств Центральной Азии в группу стран – участников Исламского банка развития (ИБР). Одним из первых направлений тогда стало сотрудничество с международными финансовыми институтами, которое со временем стало приобретать более осмысленный и целенаправленный характер. Причём развитие в этом направлении шло в странах ЦА неравномерно, и к настоящему времени уровень исламского финансирования в Казахстане, Киргизии, Узбекистане, Таджикистане и Туркменистане отличается друг от друга.
В региональном рейтинге развития исламского финансирования в последние годы уверенно лидирует Казахстан, который стал одним из первых государств ЦА, поддержавших ИФ на законодательном уровне. Так, в 2009 году здесь были заложены правовые основы деятельности исламских банков, а в 2012 году Банк развития Казахстана одним из первых на постсоветском пространстве организовал выпуск сукук. В 2025 году в стране был запущен первый в Центральной Азии биржевой фондовый индекс, соответствующий нормам шариата. Важную роль в происходящем сыграл и созданный Международный финансовый центр «Астана», сформировавший правовую и институциональную среду для привлечения инвесторов и специализированных консультантов.
Одним из важнейших шагов по расширению использования инструментов ИФ стало принятие нового закона Казахстана о банках, который вступил в действие с сентября 2026 года. Он разрешил традиционным банкам оказывать услуги по ИФ через так называемые исламские окна без создания отдельного юридического лица. При этом финансовые структуры должны обеспечить раздельный учёт операций и контроль соответствия продуктов принципам шариата. Такая модель вполне может ускорить распространение исламских услуг, чего и добиваются власти страны. Всего же к началу 2026 года в Казахстане работали три профильных банка с активами в $600 млн.
Как и Казахстан, значительный опыт работы с исламскими финансовыми инструментами имеет Киргизия, которая была одной из первых в регионе, кто в 1990-х годах присоединился к Группе ИБР. Здесь ещё в 2011 году был основан первый профильный банк, а на текущий момент услуги предоставляют шесть учреждений, основанных на принципах ИФ. При этом важным направлением является использование «исламских окон» в традиционных банках, что крайне важно для малого бизнеса, сельского хозяйства и предпринимателей, которым нужны быстрое финансирование закупок, средства на приобретение оборудования и возможность пополнения оборотного капитала.
Кроме того, развитие исламских финансов стало частью планов Национального банка Киргизии на 2025–2030 годы, а правительство в марте 2026 года приняло постановление об обязательном страховании (такафул). В целом же рост сектора ИФ к 2026 году в республике составил 125%, достигнув объёма в $264 млн.
В свою очередь, расположившийся далеко от Казахстана и Киргизии в рейтинге ИФ Узбекистан за последние годы также сделал немало для привлечения исламского финансирования, в том числе за счёт формирования правовой и институциональной основы. В частности, в марте 2026 года в стране было принято новое законодательство об исламском банкинге, призванное создать условия для открытия соответствующих финансовых организаций. Работа в этом направлении включает создание условий для лицензирования банков и «исламских окон», настройку налогового режима и развитие механизмов контроля за соблюдением соответствующих принципов. В мае 2026 года Центральный банк Узбекистана приступил к обсуждению проекта дорожной карты развития отрасли на 2026–2030 годы, а уже в июле узбекский регулятор создал Совет по исламским финансам.
Кроме того, разработанная властями страны стратегия «Узбекистан–2030» предусматривает, что первые услуги на национальном уровне появятся в 2027 году, а к 2030 году охватят минимум три коммерческих банка. Это говорит о том, что в Ташкенте считают процесс привлечения ИФ крайне важным для развития внутреннего рынка и удовлетворения потребностей местных предприятий в новых источниках финансирования. При этом многие эксперты считают, что в случае последовательного внедрения новых норм Узбекистан вполне может стать одним из основных центров роста исламских финансов в Центральной Азии.
Ситуация в Таджикистане выглядит также довольно перспективно. Здесь законодательная основа была создана раньше, чем во многих других странах региона: закон «Об исламской банковской деятельности» был принят 26 июля 2014 года. Он предусматривает работу исламских банков, небанковских кредитных и микрофинансовых организаций, а также использование «исламских окон» в традиционных финансовых учреждениях.
Вместе с тем сектор ИФ в стране всё ещё остаётся небольшим, хотя в последние пять лет объём исламского финансирования увеличивался в среднем на треть в год. В Таджикистане функционируют один лицензированный банк, несколько микрокредитных учреждений и цифровая платформа Alif, ориентированная на исламский финтех. К началу 2026 года их активы составляли около $36 млн. Следует заметить, что власти республики делают всё, чтобы рынок ИФ развивался. Это связано с тем, что из-за слабости экономики предприятия и население имеют ограниченный доступ к разнообразным источникам капитала, а исламские продукты, как считают эксперты, вполне могут стать дополнением к существующим услугам, особенно в сфере малого бизнеса и микрофинансирования.
На самом раннем этапе развития ИФ в Центральной Азии сегодня находится Туркменистан. По оценке авторов совместного исследования Евразийского банка развития (ЕАБР), Института Исламского банка развития и London Stock Exchange Group, в стране всё ещё отсутствует полноценная специальная правовая и регуляторная система для исламского банкинга. Поэтому дальнейшее продвижение в этой сфере потребует от руководства страны разработки соответствующих правил, определения механизмов контроля и формирования практических условий для работы международных финансовых институтов. При этом пока достоверно неизвестно, насколько серьёзно заинтересованы власти Туркменистана в широком распространении в республике институтов ИФ, хотя работа в данном направлении продолжается.
Вместе с тем, несмотря на различия между странами ЦА, проблемы развития исламского финансирования в регионе для них во многом являются общими. Во-первых, в Центральной Азии не хватает специалистов, которые хорошо разбираются одновременно в банковском деле, принципах шариата и стандартах ИФ. Во-вторых, значительная часть населения слабо знакома с исламским финансированием и ошибочно воспринимает его как систему услуг исключительно для мусульман. В-третьих, из-за существенных различий в национальном законодательстве стран ЦА трансграничные операции крайне затруднены, что значительно тормозит весь процесс внедрения ИФ в финансовую систему региона. Дополнительно ко всему ограничения на развитие исламского финансирования накладывают слабая ликвидность рынков капитала, недостаточное развитие инфраструктуры для выпуска и обращения сукук, а также валютные риски и ряд иных вопросов.
По мнению большинства экспертов, для преодоления имеющихся на сегодня ограничений одних законодательных изменений, повышения финансовой грамотности населения и активной подготовки кадров уже недостаточно. На первое место выходит международное сотрудничество, без которого прорыва в развитии ИФ в Центральной Азии не будет. И, по всей видимости, в странах региона это прекрасно понимают, что показывают события последнего времени. В частности, важнейшим событием текущего года стала встреча в сентябре 2026 года представителей ЕАБР и Института ИБР, которые обсудили совместные инициативы в сфере исламского финансирования. На переговорах речь шла о формировании региональной инвестиционной платформы, а также о расширении доступа малых и средних предприятий к финансированию. По сути, данная инициатива предлагает перейти от общих заявлений о потенциале ИФ к созданию механизма привлечения и распределения капитала на практике.
Продолжением этой работы должен стать Самаркандский форум по исламским финансам, запланированный на 27–28 октября 2026 года. Его организует Центральный банк Узбекистана совместно с INCEIF University of Malaysia и консалтинговой компанией Al Muamalat Consulting. В повестку включены вопросы развития исламского банкинга и рынка капитала, регулирования, управления рисками, подготовки кадров и повышения финансовой грамотности. Организация подобных встреч является ярким свидетельством перехода стран региона от отдельных национальных инициатив к более системному обсуждению будущего исламских финансов в ЦА.
Необходимо отметить, что развитие ИФ в Центральной Азии представляет практический интерес и для России, так как исламские финансовые инструменты способны расширить круг потенциальных инвесторов для совместных со странами региона проектов. При этом в самой РФ развитие данного направления уже получило правовую основу благодаря принятому в августе 2023 года закону, запустившему эксперимент по партнёрскому финансированию в Татарстане, Башкортостане, Дагестане и Чечне. Для России этот опыт важен не только с точки зрения развития внутреннего рынка, но и как возможная основа для сотрудничества с исламскими финансовыми организациями стран Центральной Азии и их партнёрами из стран мусульманского мира.
В целом же, несмотря на существующие сегодня проблемы и ограничения, долгосрочные перспективы развития ИФ в Центральной Азии выглядят значительными. По различным прогнозам, здесь предполагается рост активов исламского банкинга до $2,5 млрд к 2028 году и до $6,3 млрд к 2033 году. При этом региональный рынок сукук может достичь $2,05 млрд и $5,6 млрд соответственно. Правда, подобный сценарий основан на том, что государства ЦА продолжат совершенствовать своё законодательство, менять налоговые режимы и надзор, а местные финансовые организации расширят доступ к новым продуктам. В ином случае все позитивные прогнозы могут остаться на бумаге.
Таким образом, следует констатировать, что исламское финансирование постепенно превращается в один из важнейших инструментов развития Центральной Азии. Если странам региона удастся устранить все существующие сегодня проблемы, ИФ может стать не просто дополнительным источником инвестиций, но и основой для дальнейшей модернизации и укрепления экономических связей не только в ЦА, но и на всём евразийском пространстве.
Автор: Илья ЗАХАРКИН, ritmeurasia.ru
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт