

17 Сентябрь, 2026, 6 Раби ас-сани, 1448
17 Сентябрь, 2026, 6 Раби ас-сани, 1448
В мире, где финансы ассоциируются с безудержной жаждой прибыли, исламский банкинг предлагает необычную альтернативу — систему, где деньги работают, не нарушая духовных принципов. Объем этого рынка стремительно растет и, по оценкам экспертов, к 2025 году достигнет уже $5 трлн, привлекая не только мусульман, но и тех, кто ищет более осознанные способы управления капиталом, передает IslamNews.
Деньги с чистой совестью
В основе исламских финансов лежит простая идея: прибыль не должна быть самоцелью. Этот подход уходит корнями в VII век, когда торговля на Ближнем Востоке строилась на доверии и справедливости. Современные исламские банки сохранили дух той эпохи, просто заменив верблюжьи караваны цифровыми транзакциями.
Кайрат Бермуканов, основатель IBF Trust, поясняет: «Само слово „халяль“ в исламе означает что-то разрешенное, что-то допустимое. Люди других конфессий привыкли к тому, что этот термин в жизни мы используем только в питании, но на деле вся повседневная жизнь людей моей веры тесно связана с этим принципом, в том числе экономика и финансы.»
Эти слова прекрасно объясняют суть исламских финансов. Это не просто банковская система — это философия, где деньги должны работать на благо общества, а не становиться самоцелью.
Историческая справка: Первый официальный исламский банк Dubai Islamic Bank был основан в 1975 году в ОАЭ. К концу XX века более 200 исламских финансовых учреждений действовали в 50 странах мира.
Исламские финансы строятся на трех принципах:
Запрет на ростовщичество (риба) — нельзя зарабатывать на процентах.
Отказ от чрезмерных рисков (гхарар) — сделки должны быть прозрачными.
Табу на «грешные» отрасли — алкоголь, азартные игры, табак.
Любопытный факт: табак стал предметом споров. Хотя в Коране о нем нет прямого запрета, многие исламские ученые признали его харамом из-за доказанного вреда. Так этика победила потенциальную прибыль.
Термины халяльных инвестиций
Главная сложность исламского инвестирования и банковской сферы в целом, это запрет на получение процента с капитала. Поэтому вместо кредитов и депозитов здесь свои инструменты:
Кард аль-хасан — беспроцентная ссуда. Клиент может взять деньги в долг, и возвратив, добровольно добавить «благодарность» (хиба), за то что банк ему помог. Это необязательно, формально можно вернуть ровно столько сколько и взял, но хиба добавляется всегда — потому что скорее всего, без подобной «благодарности» в следующий раз ссуду вы уже не получите.
Мурабаха — «исламская покупка в кредит»: банк покупает товар и перепродает вам с фиксированной наценкой.
Мудабара — аналог депозита: вы вкладываетесь в реальный проект и делите прибыль с банком.
Еще мусульмане платят закят (2,5% от накоплений) в помощь нуждающимся. Например, IBF Trust часть дохода направляет в благотворительный фонд.
Как работают исламские банки?
Главное отличие исламской системы — запрет на ростовщичество. Но это не значит, что банки как и их клиенты, здесь не зарабатывают. Они просто делают это иначе — меняют акценты и принцип работы, но в итоге вы получаете ровно то же самое что и хотели.
Например, вместо классического кредита вам могут предложить «мурабаху». Обычный кредит выглядит примерно так: вам нужна некая вещь, которую вы не можете купить прямо здесь и сейчас. Банк выдает вам деньги в долг под определенный процент, но не на руки, а отправляет продавцу, продавец же, передает вам товар. Грубо говоря товар покупаете в общем-то вы, на свои деньги, которые взяли в долг у банка. Банк отдает деньги и получает обратно деньги. Зарабатывает на деньгах, что в исламе запрещено.
Мурабаха дает то же самое для конечного потребителя — деньги продавцу и товар вам, но внутренняя кухня другая. Деньги в долг под процент вам уже не дают, банк сам покупает нужный вам товар (скажем, автомобиль или квартиру) на свои деньги. После чего просто перепродает его вам, с фиксированной наценкой, как любой другой торговец с той лишь разницей, что деньги ему можно отдавать частями. В общем-то банк уже зарабатывает не на деньгах, а на покупке и перепродаже товара. Такая прибыль, уже не считается «риба» (запретным ростовщичеством).
Другой популярный инструмент — «мудараба», замена классического депозита. Суть в общем-то та же самая — вы даете банку деньги и получаете с них доход, но внутренний принцип снова другой. Вы не получаете процент со своих денег как в классическом депозите, когда не участвуете никоим образом в деятельности и получаете доход просто с денег как таковых — дали деньги, получили деньги. Мудараба, это финансовая модель, в которой вы предоставляете средства менеджеру, для инвестирования в коммерческое предприятие. Инвестиции поступают исключительно от вас. Банк не берет у вас деньги, распоряжаясь ими как своими — он выступает грубо говоря в роли курьера и аналитика. Предлагает вам варианты для инвестиций, а потом передает вашу сумму в проект или проекты которые вы выбрали. Мудариб (банк) отвечает за управление и работу в проекте и соответственно берет за свои труды часть прибыли, остальное получаете вы.
Опять же на выходе все то же самое — вы дали деньги, получили доход, но вся суть во внутренней кухне. Вы не получили процент со своего вклада, вы стали временным партнером некоего проекта, помогли ему (своими деньгами), и за это получили часть его прибыли. Банк не получает процент за оборот денег, он получает «зарплату» за то что решает куда вам вложить деньги и выполняет все технические задачи.
Со стороны может показаться что никакой разницы нет и все это просто жонглирование словами, но для миллиарда человек на планете, эти нюансы имеют значение.
«Соблюдение указанных в шариате законов действительно важно для мусульман, — говорит Кайрат Бермуканов. — Например, в рамках работы нашего фонда IBF Trust мы открыли одноименный благотворительный фонд, в который перечисляем процент от прибыли, чтобы финансировать социальные проекты. Это тоже формат уплаты закят».
Инвестиционные принципы в исламской экономике
Как и банковское дело, инвестиционные программы выполняя в общем-то все те же задачи, работают по другим внутренним принципам. Принципы шариата не исключают возможность капитальных вложений в финансовые инструменты или участие в бизнес-проектах. Основное требование — отдавать предпочтение реальному сектору экономики, направленному на общественное благо.
В исламской финансовой системе существует специальный термин для обозначения долговых обязательств — «сукук», что переводится как «соглашение» или «облигация». Эти ценные бумаги обеспечены материальной базой (например, коммерческой недвижимостью), а их владельцы получают долю в соответствующем активе.
Как правило, сукук характеризуются стабильной динамикой котировок. Как и классические облигации, они имеют фиксированные параметры, включая срок погашения. Это позволяет инвестору заранее знать размер и время получения дохода. Такие характеристики особенно привлекательны для осторожных участников рынка капитала, включая непосредственно не связанных с исламской культурой.
«Мы применяем весь спектр современных методов управления капиталом для достижения высокой прибыльности, включая допустимые с точки зрения шариата рисковые активы,» — делится Кайрат Бермуканов. «Но одно условие остается неизменным: мы исключаем любое сотрудничество с предприятиями, чья деятельность наносит ущерб людям или окружающей среде.»
Особенно показательным примером технологического прогресса в области этических инвестиций является использование распределенного реестра блокчейн. Данная технология служит инструментом обеспечения открытости операций и контроля за соответствием инвестиций установленным стандартам.
Блокчейн активно применяется для формирования цифровых характеристик различных товаров, в том числе сертификатов соответствия халяльным требованиям. Все звенья производственной цепочки (производитель, транспортная компания, розничный продавец) заносят данные в распределенный реестр, а конечный потребитель может проверить информацию через QR-метку. Поскольку записанные в блокчейн сведения невозможно изменить или удалить, такие сертификаты гарантируют, например, что изделие произведено без эксплуатации детского труда и только из сертифицированных компонентов. Аналогичный подход действует и в сфере услуг, включая финансовую: блокчейн дает возможность проследить целевое использование инвестиционных средств.
Инвестиции, соответствующие принципам халяль, набирают популярность не только среди последователей ислама, но и среди тех, кто ищет социально ответственные финансовые решения. Многие аспекты исламских финансов совпадают с концепцией ESG (экологические, социальные и управленческие факторы), которая становится все более значимой для инвесторов, уделяющих внимание экологии и социальной ответственности.
Рост интереса к исламским финансовым продуктам в Европе подтверждается увеличением числа специализированных кредитных организаций и внедрением инструментов этичного инвестирования. Например, в Германии начал работу первый банк, работающий по исламским принципам — KT Bank AG, являющийся частью кувейтско-турецкой финансовой группы Kuveyt Türk Bank, а Московская Биржа запустила расчет Исламского инвестиционного индекса и Индекса полной доходности исламских инвестиций.
Этичное инвестирование представляет собой не просто набор религиозных предписаний, а гибкую финансовую модель, основанную на справедливости, моральных принципах и устойчивом развитии. Это яркий пример того, как исторические традиции успешно интегрируются с современными условиями, взаимно обогащая друг друга.
Пресс-служба Управления мусульман Узбекистана
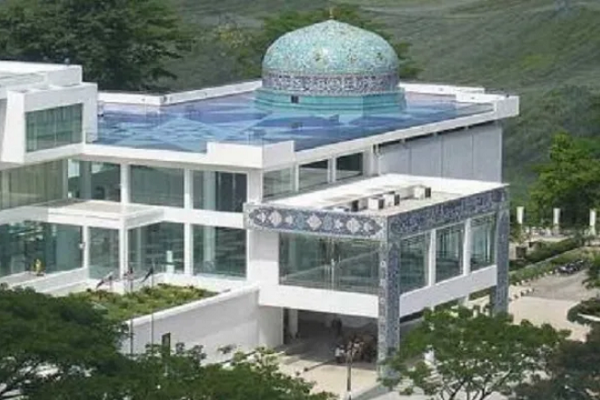
Музей исламского искусства Малайзии, помимо своих коллекций из Ближнего Востока и Ирана, предлагает глубокое понимание исламской идентичности и наследия в Азии, представляя специализированные художественные галереи Индии, Китая и Малайского полуострова.
Как сообщает IQNA со ссылкой на "официальный сайт Музея исламского искусства Малайзии", это учреждение было официально открыто в 1998 году и сегодня располагает более чем 10 000 антикварных экспонатов со всего исламского мира.
Внешний вид здания музея, расположенного рядом с Национальной мечетью Малайзии, выполнен в уникальном стиле XXI века. Он украшен традиционными исламскими деталями иранского стиля и бирюзовым куполом. В 2016 году здание было отреставрировано и обновлено благодаря усилиям Мохаммада Каванда, художника из Ирана.
Вход в музей напоминает иранский айван (открытый зал), украшенный мозаикой с выгравированным аятом из Корана. Главный вестибюль представляет собой светлое, прозрачное пространство с мраморным полом. Музей включает двенадцать галерей, в которых представлены ковры, изразцы, керамика, древние монеты, ювелирные изделия, предметы вооружения, рукописи, ткани и коранические манускрипты.
В первой галерее представлены макеты величественной исламской архитектуры, таких как мечеть аль-Харам, мечеть Имама Хомейни в Исфахане и мавзолей Тимура в Узбекистане. Этот раздел демонстрирует уникальное архитектурное наследие мусульман, охватывая путь от самых священных мест — Каабы — до купола Кудса, мечети шейха Заида в ОАЭ, мечети Селимие в Турции и даже менее известных сооружений, таких как мечеть Сиань в Китае.
Вторая галерея посвящена рукописям, Коранам, а также манускриптам по астрономии, математике и медицине. В галерее Корана представлены священные тексты, возраст некоторых из которых восходит к IX–X векам. Среди экспонатов: иранский Коран, датированный 1622 годом; Коран и деревянный футляр из региона Аче (Индонезия); саудовский Коран, написанный хиджазским почерком; печатные арабские и латинские Кораны; лист Корана сельджукского периода; Коран, написанный куфическим почерком на коже; самый маленький Коран в музее (из бывшей Чехословакии) и лист Корана из Центральной Азии.
Также в музее хранится лист «синего Корана», который, предположительно, относится к Северной Африке или Ближнему Востоку. В углу китайской галереи находится Коран династии Цин. Этот манускрипт великолепно украшен золотыми китайскими рельефами той эпохи. Темные кожаные украшения позволяют предположить, что эта версия Корана могла принадлежать знатному или очень богатому человеку в XVII веке. Этот экземпляр был одним из первых в коллекции музея.
Третья галерея представляет исламское искусство Индии, четвертая — исламское искусство Китая, а пятая — исламское искусство Малайзии. Шестая галерея, называемая «Ювелирной», демонстрирует этнические и уникальные исламские украшения. Короны, роскошные драгоценности, шкатулки и амулеты (хирзы) раскрывают еще одну грань художественного наследия мусульман на протяжении веков.
Седьмая галерея посвящена текстилю: здесь представлены изделия ручной работы из хлопка, шелка и льна с разнообразными узорами. Особое место занимают ткани периода Сефевидов со сложными исламскими орнаментами, а также циновки, вышивка и традиционная мусульманская одежда.
В восьмой галерее представлены оружие и доспехи, а девятая галерея, посвященная монетам, считается одной из самых интересных и зрелищных частей музея. В десятой галерее выставлены изделия из металла, среди которых ценным экспонатом является высокая подставка для лампы из Хорасана, относящаяся к VII веку хиджры. Одиннадцатая и двенадцатая галереи посвящены изделиям из глины, керамике и дереву исламского периода.
Кроме того, в музее функционирует уникальная библиотека исламского искусства, в которой собрана беспрецедентная коллекция как старинных, так и современных книг по этой тематике, доступных для посетителей.
Благодаря своим специализированным галереям, представляющим Индию, Китай и Малайский полуостров, музей не только демонстрирует богатство культур Ближнего Востока и Ирана, но и дает целостное представление об исламской идентичности и наследии в Азии.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт
