28 Октябрь, 2026, 17 Джумада аль-уля, 1448
28 Октябрь, 2026, 17 Джумада аль-уля, 1448
В тихой деревне дельты Нила в 1963 году зародился альтернативный финансовый опыт под руководством доктора Ахмеда Абдельазиза ан-Наджара, вернувшегося тогда из Германии. Он искал не просто легитимную замену западному финансированию, а новый смысл для денег.
Для него деньги не были товаром для продажи — они были аманой (доверенным имуществом) для обустройства земли и средством восстановления баланса между человеком и его потребностями. Через «местные сберегательные банки» в городе Мит-Гамр, Наджар заложил раннюю модель того, что сегодня можно назвать «экономикой смысла»: деньги не продавались, а инвестировались в партнерстве, где прибыль и убытки делились сознательно и ответственно.
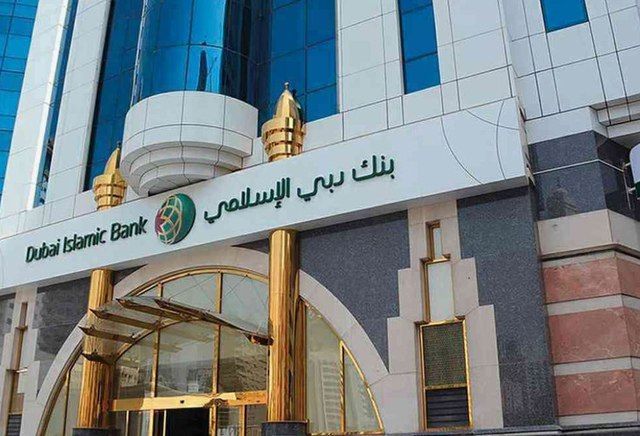
Когда этот опыт вышел за пределы локального уровня и перешёл в сферу учреждений, начали формироваться первые контуры интегрированной исламской банковской системы. Первый независимый исламский банк был основан в 1975 году в Дубае, в том же году был создан Исламский банк развития в Джидде как кооперативный институт развития. Позже, в начале 1980-х, Судан полностью исламизировал свою банковскую систему.
За следующие десятилетия исламский банкинг превратился из амбициозной инициативы в полноценную финансовую индустрию. Её активы превысили 4,5 триллиона долларов, более 70% из которых приходится на исламские банки. Ежегодно выпускаются сукуки (исламские облигации) на сумму свыше 200 миллиардов долларов для финансирования энергетики, образования и развития. Однако всё ещё остаётся основной вопрос: осталась ли исламская банковская система верной своей ценностной миссии, или же она стала обычной версией под «шариатским» прикрытием?
Экономика смысла как аналитическая рамка
В этом контексте экономика смысла выступает как инструмент для внутреннего анализа исламского банкинга: не просто как системы без рибы (процентного дохода), а как попытки создать финансовые модели, которые выходят за рамки прибыли, возвращая деньгам их гуманное предназначение.
Это понятие отличается от, например, экономики счастья, которая связывает деньги с субъективным чувством удовлетворения, или поведенческой экономики, объясняющей финансовое поведение через когнитивные предвзятости. Экономика смысла возвращает деньгам центральное значение как носителю пользы, справедливости и развития. Если обычные модели спрашивают: «Сколько прибыли?» — экономика смысла спрашивает: «Для кого эта прибыль? И какой от неё эффект?»
Методологически она пересекается с исламской теорией последствий (ма’алят), но отличается тем, что акцент делает не только на последствиях поступков, а на миссии и институциональном контексте.
Экономика смысла не отрицает другие теории, а дополняет их, восстанавливая философию тазкии (очищения), справедливости и этического обустройства земли. Это не отказ от участия в рынке, а присутствие в нём на своих условиях, с приоритетом цели над прибылью, и с человеком в центре уравнения, а не на периферии.
Деньги в исламской концепции: средство, а не цель
В исламском понимании деньги — это не цель, а средство. Их ценность не в самих себе, а в способе получения и использования. Деньги — аманат, доверенное благо, за которое человек несёт ответственность. Как сказал Пророк ﷺ: «Нога раба божьего не сдвинется в День Суда, пока не будет спрошен… о своих деньгах — откуда он их заработал и на что потратил» (ат-Тирмизи).
Исламская концепция рассматривает деньги в контексте общественной пользы и личной ответственности. Великий ученый ат-Тахир ибн Ашур описывает деньги как «средство обеспечения базовых нужд и благополучия общества», а не объект накопления.
Иными словами, деньги — это инструмент чести и справедливости, а не средство власти и подчинения.
Исламский банкинг как институциональное выражение экономики смысла
Исламские банки не были созданы для простой замены терминов или оформления сделок с «халяльным» названием. Их цель — возвращение деньгам моральной функции. Каждый контракт должен отражать ценность, а каждая финансовая модель — служить к достоинству.
Модель мудараба (инвестор даёт деньги, предприниматель труд) или мушарака (оба вносят капитал и делят прибыль/убытки) отражают доверие, партнёрство и отказ от гарантированной прибыли.
Однако, по мере роста сектора, некоторые формы финансирования начали имитировать процентные модели, а внутренняя ценностная мотивация уступила место соответствию формальным стандартам. В итоге возник разрыв между «экономикой соблюдения» и экономикой смысла.
Вызовы и необходимость переосмысления
Исламский банкинг сегодня сталкивается с тремя структурными вызовами:
— Регуляторное давление (compliance)
— Конкуренция с традиционными банками
— Ожидания высокой доходности
Многие учреждения адаптируют традиционные инструменты, но под новым именем: мурабаха (торговая наценка) всё больше похожа на кредит под проценты; иджара (аренда) — на лизинг с гарантированной прибылью. Мушарака, часто, теряет свой партнерский дух.
Смысл существования исламского банкинга — не в копировании, а в построении собственного пути, основанного на ценностях. Основной вопрос сегодня: Есть ли у нас смелость создавать инструменты, выражающие наши принципы, а не повторяющие чужие модели?
Финальное размышление
Цель исламского банкинга — не просто отказаться от рибы, а восстановить связь между деньгами и человеком, между контрактом и справедливостью. Это не косметический редизайн капитализма, а ценностная альтернатива.
Со временем эта миссия размывается. Но сила исламского банкинга не в количестве сукуков или активов, а в верности его изначальному смыслу — быть инструментом освобождения, а не повторения.
И главный вопрос, который остаётся актуальным: Достаточно ли того, что исламский банк не берёт проценты или он также должен быть справедливым, сострадательным и честным?
Мухаммад Закария Фадль, академик, исследователь экономических и социальных вопросов Африки, IslamNews.
Пресс-служба Управления мусульман Узбекистана

Скончался шейх Ибрахим бин Адель аль-Мадани, один из главных муэдзинов Заповедной мечети (Масджид аль-Харам) в Мекке. Он умер 21 сентября 2026 года, в возрасте 51 года, передает IslamNews.
Шейх Ибрахим был одним из 24 постоянных муэдзинов Заповедной мечети, шестеро из которых ежедневно по очереди читают азан для пяти обязательных молитв, а также первый азан перед рассветом. Он особенно славился своим азаном на утреннюю молитву (фаджр), чтением такбиров и исполнением обязанности «таблиг» — передачи и усиления голоса имама из мукабарии, чтобы его слышали все молящиеся. Его последний азан в Заповедной мечети прозвучал в ночь на понедельник, за несколько часов до смерти. Погребальная молитва прошла после асра в Масджид аль-Харам, похоронен он на кладбище Аль-Муалла в Мекке.
Шейх Ибрахим бин Адель Хамза аль-Мадани родился в 1976 году в Медине в религиозной семье, его дед был хафизом Корана. Он начал читать азан в 15 лет в одной из мечетей Медины. В 1428 году хиджры (2007–2008) вернулся к служению муэдзином в мечети Аль-Маддах, а в 1439 году хиджры (2017–2018) был официально назначен муэдзином Заповедной мечети в Мекке. Выросший в Медине, он был глубоко знаком с мединской школой азана, но также освоил мекканский стиль благодаря общению с шейхом Абдулом Латифом Муллой.
В одном из интервью он с глубоким смирением вспоминал свой первый азан в Заповедной мечети: увидев паломников, совершающих обход вокруг Каабы под его голос, он заплакал и спросил себя: «Кто я такой, чтобы мой голос звучал в этом святом месте?»
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт