01 Октябрь, 2026, 20 Раби ас-сани, 1448
01 Октябрь, 2026, 20 Раби ас-сани, 1448

Как ранее писал Spot, в сентябре Законодательная палата Олий Мажлиса в первом чтении одобрила законопроект о внедрении исламской банковской деятельности в Узбекистане.
Исламская банковская деятельность — это банковские услуги по нормам и принципам исламского права (шариата), где доход возникает из реальных активов (торговля, лизинг, партнерство с разделением прибыли и риска), а не из «денег за деньги». Внутри модели прямо запрещены проценты, чрезмерная неопределенность, азарт, финансирование, купля-продажа долга с дисконтом и монетизация штрафов.
Согласно опросу ПРООН, 68% населения и 60% представителей бизнеса в Узбекистане не желают пользоваться традиционными банковскими услугами по религиозным причинам — новый закон призван учесть этот запрос.
Шавкат Мирзиёев поручил создать законодательную базу для исламского финансирования еще в ноябре 2023 года. Законопроект планировали внести в Олий Мажлис до конца 2024 года. В прошлом году президент повторно анонсировал работу над документом и оценил, что его принятие откроет бизнесу доступ примерно к $5 млрд в год.
Новый законопроект формирует правовые основы для работы исламских институтов: вводятся определения «исламский банк», «финансовые операции и стандарты», «инвестиционный депозит», устанавливаются требования к лицензированию и перечень допустимых операций. Документом также вводятся поправки в Налоговый и Гражданский кодексы, а также восемь других законов.
На момент публикации текст законопроекта не был опубликован. Документ также должен быть одобрен Сенатом и подписан президентом.
Spot обсудил с экспертами, зачем Узбекистану исламский банкинг, как он изменит рынок и выгодно ли это для обычного пользователя.
Жахонгир Усмонов, эксперт, представитель проектной группы по разработке законопроекта, CEO Zood Uzbekistan.
Принятие закона об исламском банкинге своевременно и логично. Это естественный этап развития финансовой инфраструктуры страны. Есть несколько факторов, которые сформировали реальный спрос и подтверждают актуальность такого шага.
Во-первых, более 90% населения Узбекистана исповедует ислам. Во-вторых, доля проникновения традиционных кредитных продуктов остается относительно низкой — около 33% экономически активного населения (хотя и растет), в том числе потому, что для определенной части общества процентные кредиты противоречат их духовным убеждениям. И, наконец, уже сегодня ряд коммерческих банков и финансовых организаций предлагают продукты, соответствующие нормам шариата, несмотря на то что полноценной регуляторной среды пока нет.
На рынке уже сложился спрос на shariah-compliant модели — от потребительского финансирования с чеком до 25 млн сумов до покупки автомобилей и жилья по модели nasiya, а также на проектное финансирование.
Центральный банк ответил на этот запрос, введя понятие «исламских микрофинансовых организаций», которые могут выдавать исламские альтернативы микрозаймов и микрокредитов. Кроме того, ЦБ инициировал регулирование рынка товарной рассрочки (BNPL). Следующим логичным шагом стало закрепление в законодательстве понятий, связанных с исламским банкингом.
В дальнейшем этим направлением смогут заниматься как вновь создаваемые исламские банки, так и традиционные банки — через исламские окна с раздельным учетом активов и пассивов, собственной отчетностью и контролем происхождения средств. Пример Казахстана показал, что ограничения для традиционных банков на открытие исламских окон мешают развитию отрасли — в итоге их пришлось отменить. Узбекистану стоит избежать этой ошибки.
Потенциал исламского банкинга для привлечения инвестиций в страну также значителен. В Узбекистане есть два пути организации банковской деятельности: через покупку или приватизацию существующих банков и через создание новых (greenfield-проектов). Правительство сохраняет курс на приватизацию банковского сектора, и уже несколько банков, таких как UzAgroExportBank (AVO bank), «Пойтахт-банк» и «Ипотека банк», были приватизированы с привлечением иностранных инвесторов. В списке на приватизацию до 2027 года остаются еще четыре крупных банка — «Алокабанк», «Асакабанк», «Туронбанк» и «Узпромстройбанк».
Показательно, что долю в Poytaxt bank приобрел инвестор с опытом построения исламских финансовых продуктов в ОАЭ — Bond Investments Limited. Это говорит о том, что иностранные инвесторы уже рассматривают Узбекистан как площадку для развития исламского банкинга. Покупка приватизируемых банков с последующим запуском исламских продуктов может стать логичным стратегическим шагом. Кроме того, исламские инвестиции могут поступать через создание новых банков и исламских окон, микрофинансовых банков или через трансформацию существующих МФО в микрофинансовые банки.
Исламский банкинг, безусловно, будет интересен малому и среднему бизнесу, но не приведет к мгновенному упрощению доступа к финансированию. Он скорее расширит финансовую инклюзивность, охватив тех, кто раньше не пользовался банковскими услугами по религиозным или этическим причинам.
Степень упрощения будет зависеть от того, на каких продуктах и сегментах специализируется тот или иной банк — будь то финансирование торговли, активов или инвестиционные продукты.
Что касается рисков для классических банков, то исламский банкинг не создает угроз, а наоборот, открывает возможности. На рынке по-прежнему недонасыщенность: при доле кредитов к ВВП около 35% и использовании кредитных продуктов лишь 33% экономически активного населения потенциал роста огромен. Исламские продукты — мурабаха, мушарака, иджара — позволят привлечь новую аудиторию, которая раньше избегала кредитов по религиозным мотивам. Это не переток клиентов, а новый слой пользователей.
Главные риски — регуляторные и операционные. Банкам предстоит адаптировать IT-системы и отчетность под стандарты AAOIFI, создать систему шариатского управления и обеспечить налоговую нейтральность исламских инструментов. Это увеличит издержки на старте, но опыт Малайзии показывает, что в долгосрочной перспективе, когда доля исламских активов достигает 40% и выше, банки с исламскими окнами получают новые источники фондирования и доступ к международным линиям и сукук-финансированию. Иными словами, основной риск здесь не технологический, а стратегический — инерция. Те, кто вовремя встроится в исламскую систему, выиграют, когда капитал из исламских стран начнет активно входить в страну.
На данный момент инфраструктура и регуляторная база к запуску исламских банков пока не готовы полностью. Законопроект принят только в первом чтении и должен пройти утверждение Сената и подписание президентом. После этого предстоит адаптировать подзаконные акты, особенно в части финансовой отчетности. Если нормативная база будет готова, первые продукты исламского банкинга и исламские окна традиционных банков смогут появиться в течение 6−12 месяцев после принятия закона.
Для полноценного запуска, конечно, потребуются дополнительные подзаконные акты и создание надзорного органа по исламскому финансированию. Налоговое регулирование также нуждается в адаптации. Закон станет первым шагом, а дальше потребуется выстраивать систему регулирования и внедрять нововведения постепенно.
Особое внимание нужно уделить налогообложению. Поскольку исламские банки работают через торговые и партнерские сделки, а не процентные операции, важно выстроить справедливую систему, чтобы такие институты не оказались в менее выгодных условиях по сравнению с традиционными банками.
Распространенное мнение, что исламские продукты обходятся дороже, связано не с их сутью, а с механикой сделок. При классическом кредите банк просто выдает деньги под процент, а при исламской модели — например, мурабаха — сам покупает товар и продает его клиенту с фиксированной наценкой, неся риск владения активом. Это увеличивает объем документов и транзакционные издержки, а при несовершенном налоговом законодательстве возникает эффект двойного налогообложения. Кроме того, исламские банки обязаны работать только с реальными активами, исключая спекуляции, что требует более глубокой проверки и большего первоначального взноса.
Однако этот разрыв временный. По данным Islamic Financial Services Board (2023), разница в стоимости исламских и традиционных продуктов в зрелых экономиках не превышает 0,5 п.п., а при создании инфраструктуры и налоговой нейтральности полностью исчезает. Опыт Малайзии показывает, что при развитом рынке стоимость исламских продуктов становится сопоставимой, а иногда даже ниже, чем у классических, — благодаря доступу к более дешевому фондированию из стран GCC.
Зухуршо Рахматуллоев, сооснователь финтех компании Alif.
Принятие закона об исламском банкинге — шаг, который давно назрел. Спрос на такие услуги растет как со стороны предпринимателей, так и со стороны частных клиентов — особенно тех, кто стремится вести бизнес в соответствии с исламскими принципами.
Многие партнеры и клиенты Alif уже демонстрируют устойчивый интерес к исламским финансовым продуктам — не из маркетингового любопытства, а из осознанного стремления вести бизнес в соответствии со своими ценностями. Традиционная финансовая система, основанная на процентных ставках, не всегда отвечает запросам этой аудитории.
Новый законопроект создает условия, при которых предприниматели и потребители смогут работать, не нарушая своих принципов, что усиливает доверие и формирует долгосрочную лояльность. Чем быстрее он будет принят, тем скорее рынок получит импульс к развитию.
Главный потенциал исламского банкинга заключается не только в привлечении зарубежного капитала, но и во вовлечении внутренних инвестиций. Значительная часть средств сегодня «заморожена» — хранится в недвижимости или выводится за границу. Если предложить населению и бизнесу прозрачные исламские инвестиционные инструменты, эти средства можно вернуть в экономику, повысив уровень сбережений и инвестиционной активности. Формирование привычки инвестировать и откладывать — важное условие устойчивого экономического роста и финансовой стабильности страны.
Для малого и среднего бизнеса исламский банкинг может стать новой точкой роста. Такие банки делят риски с клиентом, а значит, снижают барьер для привлечения капитала. Ключевое значение при этом будут иметь репутация и кредитная история клиента. Это также позволит привлечь в банковскую систему новых клиентов, повысить предпринимательскую активность и укрепить экономику.
С точки зрения инфраструктуры и готовности регуляторов Узбекистан близок к старту. Необходимы лишь подзаконные акты, которые устранят двойное налогообложение при рассрочках и урегулируют передачу собственности между банком и клиентом. Политическая воля есть, а значит, можно ожидать быстрых шагов.
Главное — не создавать избыточных регуляторных барьеров и сохранять открытость к инновациям. Дефицит кадров также решаем, особенно при запуске образовательных программ по исламским финансам.
На старте банки предложат инвестиционные депозиты и продукты с плавающей доходностью, позже — ипотеку, автокредиты и премиальные решения. Контракты будут прозрачнее и понятнее, чем в классических банках, а конкуренция со временем снизит стоимость услуг.
Да, вначале исламские продукты могут быть немного дороже из-за затрат на разработку контрактов и ограничений по ликвидности. Но с появлением межбанковских инструментов и выравниванием регуляторной базы эти издержки должны уменьшиться.
В перспективе такие продукты станут полноценной альтернативой традиционным банковским услугам. В итоге для устойчивого развития исламского банкинга в Узбекистане необходимо не только принять закон, но и вовлечь участников с опытом и готовностью внедрять решения.
Важно быстро разработать подзаконные акты, устранить двойное налогообложение при рассрочках, обеспечить цифровизацию залогов и выстроить эффективное взаимодействие банков с государственными структурами.
Параллельно стоит внедрять современные скоринговые модели, адаптированные под клиентов с религиозными ограничениями, и развивать инфраструктуру для стартапов и исламских финтех-сервисов. Существенную роль сыграют образовательные программы, повышающие финансовую грамотность и понимание принципов исламского банкинга. Открытость к инновациям и гибкость станут ключевыми факторами его успешного развития.
Хондамир Нусратхужаев, международный эксперт в области исламских финансов, член совета AAOIFI (2016−2024), автор Telegram-канала Исламские финансы +.
Закон об исламском банкинге давно ждали, и мы очень рады, что проект наконец приняли. Конечно, впереди еще путь до окончательного утверждения президентом, но это уже хороший знак — политическая воля есть, и это главное.
В кулуарных разговорах банкиры признают, что в ряде регионов кредитные портфели стагнируют, потому что клиенты хотят именно исламское финансирование. Поэтому неслучайно несколько банков уже готовят исламские окна.
Если бы спроса не было, никто бы не тратил ресурсы на новое направление — классические продукты и так приносят прибыль. Сам факт того, что банки этим занимаются показывает: спрос есть, и он реальный — и со стороны населения, и со стороны бизнеса.
Если говорить о привлечении инвестиций, здесь важно быть реалистами. Самые крупные инвестиции придут изнутри. От населения, которое сейчас не кладет деньги в обычные банки, и от компаний, которым нужны халяльные счета. Этих денег достаточно много.
Конечно, будут и иностранные инвестиции — на рынке есть успешные примеры как Марокко и Оман, где после внедрения исламских финансов пришел иностранный капитал. У нас уже выстроены серьезные торговые отношения с ОАЭ, и развитие исламского банкинга логично вписывается в эти связи — особенно в сфере импорта и экспорта. Так что инвестиции будут, просто не сразу и не в виде миллиардных потоков. Это постепенный, поэтапный процесс.
Никто не побежит вкладывать деньги в страну, пока не станет понятно, как реально работают новые законы, насколько эффективно они применяются и как законы будут работать на практике. Также нужно понимать, что кроме исламского банкинга должны быть и другие условия — привлекательный бизнес-климат, стабильная правовая система, доверие к институтам. Без этого крупные инвестиции не пойдут.
Что касается влияния на классическую банковскую систему — никакого обвала или массового перетока клиентов не будет. Это одна из популярных страшилок. Регулятор не станет хаотично выдавать лицензии: скорее всего, сначала появится одна-две, и процесс будет управляемым.
Исламские банки будут расти постепенно, а не революционно. Поэтому сильного эффекта на традиционные банки не ожидается. Наоборот, появится синергия. Исламские окна будут работать внутри обычных банков, клиенты смогут переводить деньги между системами, и это создаст эффект дополнения, а не замещения. В систему вольются новые средства, те самые «деньги под матрасом», которые сегодня не участвуют в экономике.
Для классических банков это, наоборот, возможность. Это расширит ассортимент услуг, позволит увеличить активы и прибыль. Так что здесь открываются новые перспективы.
Инфраструктура пока не готова полностью — нужны серьезные изменения и в законодательстве, и в регулировании. Сейчас мы говорим только о проекте закона, а его практическая реализация начнется после окончательного принятия.
Из факторов, которые могут замедлить развитие — это, во-первых, недостаточная финансовая грамотность, во-вторых, нехватка кадров и, конечно, вопрос доверия. Для успеха нужна поддержка государства и признание исламских финансов стратегической отраслью. На этом фундаменте выстраиваются инфраструктура, надзор, система шариатского управления. Но также еще необходимо общественное доверие к «новому институту».
Люди должны понимать, что продукты действительно халяльные, а не просто имитируют соответствие. Это очень важный момент: если население почувствует фальшь, развитие остановится.
Нужно также повышать уровень знаний — сейчас большинство людей просто не понимают, как работают исламские финансы. Для многих кредит и мурабаха выглядят одинаково — «там 20%, здесь 20%», и разницы не видят. Если не объяснять, это приведет к разочарованию и стереотипам. Поэтому важна просветительская работа и разнообразная продуктовая линейка: не один продукт, а разные решения — и для инвесторов, и для бизнеса, и для розницы.
Частично верно, что на первых порах исламские продукты могут быть немного дороже — просто потому, что у новых банков нет дешевых ресурсов, межбанковских инструментов и поддержки ЦБ, как у традиционных игроков. Но по мере развития рынка, появления ликвидных инструментов, выравнивания налогов и снижения издержек эта разница уйдет. Банки будут адаптировать маржу, чтобы быть конкурентоспособными. Поэтому я не думаю, что в Узбекистане исламские продукты окажутся существенно дороже классических.
Пресс-служба Управления мусульман Узбекистана
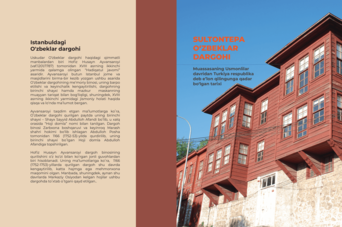
На международной научно-просветительской платформе Центра исламской цивилизации в Узбекистане активно продолжается научно-исследовательская работа. Среди ряда научно-популярных книг, которые в настоящее время готовятся к изданию, есть и исследования, посвящённые историко-культурному наследию народов Центральной Азии за рубежом и их многовековым связям. Одним из таких изданий является сборник научных статей, посвящённых истории Узбекской обители — «Узбекской ханаки», расположенной в районе Ускюдар, в местности Султантепе города Стамбула.
В данной книге подробно освещается история обители, которая на протяжении почти двух столетий служила важным местом остановки и пребывания паломников, отправлявшихся из Центральной Азии через Стамбул в хадж, представителей накшбандийского тариката, поэтов и писателей, интеллектуалов, а также наших соотечественников, совершавших поездки с различными целями, передает iccu.uz.
Важный пункт на пути паломников, совершавших хадж
Историю формирования Узбекской обители невозможно представить в отрыве от связей Стамбула с Центральной Азией в османский период. В то время один из маршрутов паломников из Центральной Азии, направлявшихся в Мекку и Медину для совершения хаджа, проходил через Стамбул. Для подготовки к следующему этапу путешествия они на определённое время останавливались в городе.
Узбекская обитель, построенная в 1752–1753 годах, стала важным местом для таких паломников. Здесь путешественники отдыхали, совершали молитвы и готовились к дальнейшему пути. Впоследствии функции обители расширились, и она превратилась в постоянное место пребывания узбеков, проживавших в Стамбуле, а также представителей накшбандийского тариката, прибывавших из Центральной Азии.
В исторических источниках отмечается, что обитель была открыта не только для паломников, совершавших хадж, но и для представителей науки и просвещения. Здесь проводились различные беседы, научно-просветительские встречи, поэтические вечера и культурные мероприятия, принимались гости. Узбекские ханаки в Стамбуле в целом выполняли для паломников из Центральной Азии функции места ночлега, религиозного обучения и просвещения, а также культурного и социального центра.
Накшбандийский тарикат и просветительская среда
Особое место в истории Узбекской обители занимает накшбандийский тарикат. В книге на основе архивных источников исследуются суфийская деятельность обители, жизнь шейхов и их участие в общественной и просветительской жизни.
Обитель формировалась не только как место зикра и поклонения, но и как просветительская среда, где представители интеллигенции, поэты и учёные-богословы, прибывавшие из Центральной Азии, могли общаться друг с другом. Здесь проводились беседы и дискуссии на различные темы, продолжались литературные и просветительские традиции.
Масштаб просветительской деятельности обители отражают и сохранившиеся в ней письменные источники. В частности, на айване ханаки сохранилась надпись, выполненная в 1182 году по хиджре, то есть в 1769 году по григорианскому календарю, на староузбекском языке арабской графикой. В ней отражён статус обители как центра накшбандийского тариката.
Новые сведения об истории вакфа обители
Одним из важных научных результатов книги является пересмотр на основе архивных документов сведений об истории вакфа Узбекской обители и её правовом статусе.
В результате исследований были уточнены некоторые сведения, ранее приводившиеся в научной литературе. В частности, установлено полное имя Шейха Абдуллы, упоминаемого как первого шейха обители: Саййид Шейх Абдулла Акбар Афанди ибн Асадуллаха ал-Узбеки.
Вместе с тем на основании архивных документов был пересмотрен существовавший ранее взгляд о том, что для обители, построенной в 1752–1753 годах, отдельный вакф был учреждён непосредственно в первоначальный период её существования. Согласно результатам исследования, отдельный вакф для Узбекской обители был учреждён в 1788 году ал-Ходжа Халилом Агой ибн Ахмадом Афанди, благодаря чему был официально оформлен правовой статус обители.
В вакуфном документе обитель обозначена как накшбандийская ханака, при этом указано, что первоначально она предназначалась для обслуживания дервишей, прибывавших из квартала Каландархана города Самарканда. Впоследствии в условия вакфа были внесены изменения, и другим дервишам Накшбандийского тариката также было разрешено оставаться на ночлег в обители.
Эти сведения позволяют понять, что Узбекская обитель была не просто религиозным сооружением, а историческим учреждением, функционировавшим на основе определённой правовой, экономической и социальной системы.
Шейхи и роль обители в общественной жизни
В книге отдельно исследованы архивные сведения о шейхах обители. Они показывают, что шейхи играли важную роль не только в жизни самой обители, но и в поддержании связей между выходцами из Центральной Азии в Стамбуле.
В архивных документах отмечается, что в 1797 году улемы Мавераннахра — Шейх Абдурахим, Шейх Хамза, Шейх Мухаммад Салим и Шейх Абдукарим — вместе со своими спутниками, попросив убежища у Османского государства, остановились в Узбекской текке в Ускюдаре. Кроме того, сохранились документы, свидетельствующие о роли шейха обители Сулеймана Афанди в поддержке выходцев из Центральной Азии в XIX веке.
Подобные документы показывают, что Узбекская обитель была для людей, прибывавших из Центральной Азии в Стамбул, не просто местом остановки, но и социальным и просветительским центром, объединявшим их.
Экономическая и культурная деятельность
В исследовании не обойдены вниманием и экономические аспекты внутренней жизни обители. В частности, в отдельных научных статьях анализируются производственные процессы, бухгалтерские книги и экономическая деятельность, осуществлявшаяся в обители.
Также изучены архитектурные надписи и эпиграфические памятники обители, письменные источники, музыкальное наследие и произведения искусства. Это позволяет исследовать историю Узбекской обители не только как историю религиозного сооружения, но и как многогранного центра, отражавшего социальную, культурную и экономическую жизнь своего времени.
В некоторых архивных документах встречаются сведения об обращении шейха обители Сулеймана Афанди с просьбой предоставить необходимые для типографского обучения наборные инструменты и другие материалы. Кроме того, имеются сведения о деятельности, связанной с завией, построенной в Джидде для использования паломниками из Балха, Бухары, Коканда и Кашгара.
Роль в национально-освободительном движении
Ещё один важный аспект истории Узбекской обители связан с её деятельностью в период национально-освободительного движения в Турции.
В исследованиях, представленных в книге, освещается роль обители в последние годы существования Османской империи и в период Турецкой национально-освободительной войны. В частности, приводятся сведения о том, что в 1919 году в обители был размещён госпиталь для солдат турецкой национальной армии.
Таким образом, место, которое когда-то служило остановкой для паломников и путешественников, впоследствии стало непосредственным свидетелем сложных социально-политических процессов в истории региона.
Современное значение наследия предков
Сегодня Узбекская обитель в Султантепе имеет особое значение как уникальное культурное наследие недавнего прошлого наших предков для наших соотечественников, посещающих Турцию.
История обители свидетельствует о существовании многовековых культурных и просветительских связей между Узбекистаном и Турцией, сформировавшихся задолго до современного этапа отношений между двумя странами. Эти связи, складывавшиеся благодаря паломникам, учёным-богословам, шейхам, поэтам и представителям интеллигенции, прибывавшим из Центральной Азии в Стамбул, охватывали наряду с религиозной жизнью также литературу, науку, искусство, торговлю и социальные отношения.
С этой точки зрения изучение истории Узбекской обители важно не только для исследования судьбы одного исторического памятника, но и для понимания продолжительных цивилизационных связей между Центральной Азией и османским миром.
Исследования, вошедшие в книгу
В готовящейся к изданию книге собраны научные статьи, посвящённые различным направлениям истории Узбекской обители. В частности, в неё вошли исследования Хасана Демирташа «Дипломатический и структурный анализ вакуфного устава Узбекской обители в Ускюдаре», Эркана Овуджа «Архивные сведения о шейхах Узбекской обители», Серпил Озджан «Место остановки путешественников: Узбекская обитель в Султантепе», исследование Умара Фарука Джана, посвящённое производственной и экономической деятельности обители, а также статья Умара Кёчйигита об эпиграфических надписях Узбекской обители.
Кроме того, содержание книги дополняют исследование Марвы Кубро Инжи о роли Узбекской обители в период национально-освободительных движений, анализ Мелиха Садыка Кучюкера семейных архивных документов, связанных с деятельностью Шейха Ато и Шейха Наджмиддина в обители, а также исследование Сулеймана Эргюнара, посвящённое музыкальному наследию Узбекской обители.
В издании также опубликована статья научного секретаря Центра исламской цивилизации в Узбекистане Рустама Жабборова под названием «Узбекская святыня Стамбула». В ней рассказывается об историческом значении этого места, его роли в жизни паломников, совершавших хадж, и представителей накшбандийского тариката, его связях с Центральной Азией, а также о его значении как объекта культурного наследия в наши дни.
В целом исследования, собранные в данной книге, направлены на переосмысление истории Узбекского даргахa на основе различных источников — архивных документов, вакфнамэ, писем, записей и материалов личных архивов, её научное обогащение и введение новых сведений в научный оборот.
Подготовка подобных исследований в Центре исламской цивилизации в Узбекистане свидетельствует о том, что в рамках международной научно-просветительской платформы Центра истории Узбекистана, наследию предков и историко-культурным источникам, хранящимся за рубежом, уделяется внимание на основе нового научного подхода.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт