22 Октябрь, 2026, 11 Джумада аль-уля, 1448
22 Октябрь, 2026, 11 Джумада аль-уля, 1448

Как ранее писал Spot, в сентябре Законодательная палата Олий Мажлиса в первом чтении одобрила законопроект о внедрении исламской банковской деятельности в Узбекистане.
Исламская банковская деятельность — это банковские услуги по нормам и принципам исламского права (шариата), где доход возникает из реальных активов (торговля, лизинг, партнерство с разделением прибыли и риска), а не из «денег за деньги». Внутри модели прямо запрещены проценты, чрезмерная неопределенность, азарт, финансирование, купля-продажа долга с дисконтом и монетизация штрафов.
Согласно опросу ПРООН, 68% населения и 60% представителей бизнеса в Узбекистане не желают пользоваться традиционными банковскими услугами по религиозным причинам — новый закон призван учесть этот запрос.
Шавкат Мирзиёев поручил создать законодательную базу для исламского финансирования еще в ноябре 2023 года. Законопроект планировали внести в Олий Мажлис до конца 2024 года. В прошлом году президент повторно анонсировал работу над документом и оценил, что его принятие откроет бизнесу доступ примерно к $5 млрд в год.
Новый законопроект формирует правовые основы для работы исламских институтов: вводятся определения «исламский банк», «финансовые операции и стандарты», «инвестиционный депозит», устанавливаются требования к лицензированию и перечень допустимых операций. Документом также вводятся поправки в Налоговый и Гражданский кодексы, а также восемь других законов.
На момент публикации текст законопроекта не был опубликован. Документ также должен быть одобрен Сенатом и подписан президентом.
Spot обсудил с экспертами, зачем Узбекистану исламский банкинг, как он изменит рынок и выгодно ли это для обычного пользователя.
Жахонгир Усмонов, эксперт, представитель проектной группы по разработке законопроекта, CEO Zood Uzbekistan.
Принятие закона об исламском банкинге своевременно и логично. Это естественный этап развития финансовой инфраструктуры страны. Есть несколько факторов, которые сформировали реальный спрос и подтверждают актуальность такого шага.
Во-первых, более 90% населения Узбекистана исповедует ислам. Во-вторых, доля проникновения традиционных кредитных продуктов остается относительно низкой — около 33% экономически активного населения (хотя и растет), в том числе потому, что для определенной части общества процентные кредиты противоречат их духовным убеждениям. И, наконец, уже сегодня ряд коммерческих банков и финансовых организаций предлагают продукты, соответствующие нормам шариата, несмотря на то что полноценной регуляторной среды пока нет.
На рынке уже сложился спрос на shariah-compliant модели — от потребительского финансирования с чеком до 25 млн сумов до покупки автомобилей и жилья по модели nasiya, а также на проектное финансирование.
Центральный банк ответил на этот запрос, введя понятие «исламских микрофинансовых организаций», которые могут выдавать исламские альтернативы микрозаймов и микрокредитов. Кроме того, ЦБ инициировал регулирование рынка товарной рассрочки (BNPL). Следующим логичным шагом стало закрепление в законодательстве понятий, связанных с исламским банкингом.
В дальнейшем этим направлением смогут заниматься как вновь создаваемые исламские банки, так и традиционные банки — через исламские окна с раздельным учетом активов и пассивов, собственной отчетностью и контролем происхождения средств. Пример Казахстана показал, что ограничения для традиционных банков на открытие исламских окон мешают развитию отрасли — в итоге их пришлось отменить. Узбекистану стоит избежать этой ошибки.
Потенциал исламского банкинга для привлечения инвестиций в страну также значителен. В Узбекистане есть два пути организации банковской деятельности: через покупку или приватизацию существующих банков и через создание новых (greenfield-проектов). Правительство сохраняет курс на приватизацию банковского сектора, и уже несколько банков, таких как UzAgroExportBank (AVO bank), «Пойтахт-банк» и «Ипотека банк», были приватизированы с привлечением иностранных инвесторов. В списке на приватизацию до 2027 года остаются еще четыре крупных банка — «Алокабанк», «Асакабанк», «Туронбанк» и «Узпромстройбанк».
Показательно, что долю в Poytaxt bank приобрел инвестор с опытом построения исламских финансовых продуктов в ОАЭ — Bond Investments Limited. Это говорит о том, что иностранные инвесторы уже рассматривают Узбекистан как площадку для развития исламского банкинга. Покупка приватизируемых банков с последующим запуском исламских продуктов может стать логичным стратегическим шагом. Кроме того, исламские инвестиции могут поступать через создание новых банков и исламских окон, микрофинансовых банков или через трансформацию существующих МФО в микрофинансовые банки.
Исламский банкинг, безусловно, будет интересен малому и среднему бизнесу, но не приведет к мгновенному упрощению доступа к финансированию. Он скорее расширит финансовую инклюзивность, охватив тех, кто раньше не пользовался банковскими услугами по религиозным или этическим причинам.
Степень упрощения будет зависеть от того, на каких продуктах и сегментах специализируется тот или иной банк — будь то финансирование торговли, активов или инвестиционные продукты.
Что касается рисков для классических банков, то исламский банкинг не создает угроз, а наоборот, открывает возможности. На рынке по-прежнему недонасыщенность: при доле кредитов к ВВП около 35% и использовании кредитных продуктов лишь 33% экономически активного населения потенциал роста огромен. Исламские продукты — мурабаха, мушарака, иджара — позволят привлечь новую аудиторию, которая раньше избегала кредитов по религиозным мотивам. Это не переток клиентов, а новый слой пользователей.
Главные риски — регуляторные и операционные. Банкам предстоит адаптировать IT-системы и отчетность под стандарты AAOIFI, создать систему шариатского управления и обеспечить налоговую нейтральность исламских инструментов. Это увеличит издержки на старте, но опыт Малайзии показывает, что в долгосрочной перспективе, когда доля исламских активов достигает 40% и выше, банки с исламскими окнами получают новые источники фондирования и доступ к международным линиям и сукук-финансированию. Иными словами, основной риск здесь не технологический, а стратегический — инерция. Те, кто вовремя встроится в исламскую систему, выиграют, когда капитал из исламских стран начнет активно входить в страну.
На данный момент инфраструктура и регуляторная база к запуску исламских банков пока не готовы полностью. Законопроект принят только в первом чтении и должен пройти утверждение Сената и подписание президентом. После этого предстоит адаптировать подзаконные акты, особенно в части финансовой отчетности. Если нормативная база будет готова, первые продукты исламского банкинга и исламские окна традиционных банков смогут появиться в течение 6−12 месяцев после принятия закона.
Для полноценного запуска, конечно, потребуются дополнительные подзаконные акты и создание надзорного органа по исламскому финансированию. Налоговое регулирование также нуждается в адаптации. Закон станет первым шагом, а дальше потребуется выстраивать систему регулирования и внедрять нововведения постепенно.
Особое внимание нужно уделить налогообложению. Поскольку исламские банки работают через торговые и партнерские сделки, а не процентные операции, важно выстроить справедливую систему, чтобы такие институты не оказались в менее выгодных условиях по сравнению с традиционными банками.
Распространенное мнение, что исламские продукты обходятся дороже, связано не с их сутью, а с механикой сделок. При классическом кредите банк просто выдает деньги под процент, а при исламской модели — например, мурабаха — сам покупает товар и продает его клиенту с фиксированной наценкой, неся риск владения активом. Это увеличивает объем документов и транзакционные издержки, а при несовершенном налоговом законодательстве возникает эффект двойного налогообложения. Кроме того, исламские банки обязаны работать только с реальными активами, исключая спекуляции, что требует более глубокой проверки и большего первоначального взноса.
Однако этот разрыв временный. По данным Islamic Financial Services Board (2023), разница в стоимости исламских и традиционных продуктов в зрелых экономиках не превышает 0,5 п.п., а при создании инфраструктуры и налоговой нейтральности полностью исчезает. Опыт Малайзии показывает, что при развитом рынке стоимость исламских продуктов становится сопоставимой, а иногда даже ниже, чем у классических, — благодаря доступу к более дешевому фондированию из стран GCC.
Зухуршо Рахматуллоев, сооснователь финтех компании Alif.
Принятие закона об исламском банкинге — шаг, который давно назрел. Спрос на такие услуги растет как со стороны предпринимателей, так и со стороны частных клиентов — особенно тех, кто стремится вести бизнес в соответствии с исламскими принципами.
Многие партнеры и клиенты Alif уже демонстрируют устойчивый интерес к исламским финансовым продуктам — не из маркетингового любопытства, а из осознанного стремления вести бизнес в соответствии со своими ценностями. Традиционная финансовая система, основанная на процентных ставках, не всегда отвечает запросам этой аудитории.
Новый законопроект создает условия, при которых предприниматели и потребители смогут работать, не нарушая своих принципов, что усиливает доверие и формирует долгосрочную лояльность. Чем быстрее он будет принят, тем скорее рынок получит импульс к развитию.
Главный потенциал исламского банкинга заключается не только в привлечении зарубежного капитала, но и во вовлечении внутренних инвестиций. Значительная часть средств сегодня «заморожена» — хранится в недвижимости или выводится за границу. Если предложить населению и бизнесу прозрачные исламские инвестиционные инструменты, эти средства можно вернуть в экономику, повысив уровень сбережений и инвестиционной активности. Формирование привычки инвестировать и откладывать — важное условие устойчивого экономического роста и финансовой стабильности страны.
Для малого и среднего бизнеса исламский банкинг может стать новой точкой роста. Такие банки делят риски с клиентом, а значит, снижают барьер для привлечения капитала. Ключевое значение при этом будут иметь репутация и кредитная история клиента. Это также позволит привлечь в банковскую систему новых клиентов, повысить предпринимательскую активность и укрепить экономику.
С точки зрения инфраструктуры и готовности регуляторов Узбекистан близок к старту. Необходимы лишь подзаконные акты, которые устранят двойное налогообложение при рассрочках и урегулируют передачу собственности между банком и клиентом. Политическая воля есть, а значит, можно ожидать быстрых шагов.
Главное — не создавать избыточных регуляторных барьеров и сохранять открытость к инновациям. Дефицит кадров также решаем, особенно при запуске образовательных программ по исламским финансам.
На старте банки предложат инвестиционные депозиты и продукты с плавающей доходностью, позже — ипотеку, автокредиты и премиальные решения. Контракты будут прозрачнее и понятнее, чем в классических банках, а конкуренция со временем снизит стоимость услуг.
Да, вначале исламские продукты могут быть немного дороже из-за затрат на разработку контрактов и ограничений по ликвидности. Но с появлением межбанковских инструментов и выравниванием регуляторной базы эти издержки должны уменьшиться.
В перспективе такие продукты станут полноценной альтернативой традиционным банковским услугам. В итоге для устойчивого развития исламского банкинга в Узбекистане необходимо не только принять закон, но и вовлечь участников с опытом и готовностью внедрять решения.
Важно быстро разработать подзаконные акты, устранить двойное налогообложение при рассрочках, обеспечить цифровизацию залогов и выстроить эффективное взаимодействие банков с государственными структурами.
Параллельно стоит внедрять современные скоринговые модели, адаптированные под клиентов с религиозными ограничениями, и развивать инфраструктуру для стартапов и исламских финтех-сервисов. Существенную роль сыграют образовательные программы, повышающие финансовую грамотность и понимание принципов исламского банкинга. Открытость к инновациям и гибкость станут ключевыми факторами его успешного развития.
Хондамир Нусратхужаев, международный эксперт в области исламских финансов, член совета AAOIFI (2016−2024), автор Telegram-канала Исламские финансы +.
Закон об исламском банкинге давно ждали, и мы очень рады, что проект наконец приняли. Конечно, впереди еще путь до окончательного утверждения президентом, но это уже хороший знак — политическая воля есть, и это главное.
В кулуарных разговорах банкиры признают, что в ряде регионов кредитные портфели стагнируют, потому что клиенты хотят именно исламское финансирование. Поэтому неслучайно несколько банков уже готовят исламские окна.
Если бы спроса не было, никто бы не тратил ресурсы на новое направление — классические продукты и так приносят прибыль. Сам факт того, что банки этим занимаются показывает: спрос есть, и он реальный — и со стороны населения, и со стороны бизнеса.
Если говорить о привлечении инвестиций, здесь важно быть реалистами. Самые крупные инвестиции придут изнутри. От населения, которое сейчас не кладет деньги в обычные банки, и от компаний, которым нужны халяльные счета. Этих денег достаточно много.
Конечно, будут и иностранные инвестиции — на рынке есть успешные примеры как Марокко и Оман, где после внедрения исламских финансов пришел иностранный капитал. У нас уже выстроены серьезные торговые отношения с ОАЭ, и развитие исламского банкинга логично вписывается в эти связи — особенно в сфере импорта и экспорта. Так что инвестиции будут, просто не сразу и не в виде миллиардных потоков. Это постепенный, поэтапный процесс.
Никто не побежит вкладывать деньги в страну, пока не станет понятно, как реально работают новые законы, насколько эффективно они применяются и как законы будут работать на практике. Также нужно понимать, что кроме исламского банкинга должны быть и другие условия — привлекательный бизнес-климат, стабильная правовая система, доверие к институтам. Без этого крупные инвестиции не пойдут.
Что касается влияния на классическую банковскую систему — никакого обвала или массового перетока клиентов не будет. Это одна из популярных страшилок. Регулятор не станет хаотично выдавать лицензии: скорее всего, сначала появится одна-две, и процесс будет управляемым.
Исламские банки будут расти постепенно, а не революционно. Поэтому сильного эффекта на традиционные банки не ожидается. Наоборот, появится синергия. Исламские окна будут работать внутри обычных банков, клиенты смогут переводить деньги между системами, и это создаст эффект дополнения, а не замещения. В систему вольются новые средства, те самые «деньги под матрасом», которые сегодня не участвуют в экономике.
Для классических банков это, наоборот, возможность. Это расширит ассортимент услуг, позволит увеличить активы и прибыль. Так что здесь открываются новые перспективы.
Инфраструктура пока не готова полностью — нужны серьезные изменения и в законодательстве, и в регулировании. Сейчас мы говорим только о проекте закона, а его практическая реализация начнется после окончательного принятия.
Из факторов, которые могут замедлить развитие — это, во-первых, недостаточная финансовая грамотность, во-вторых, нехватка кадров и, конечно, вопрос доверия. Для успеха нужна поддержка государства и признание исламских финансов стратегической отраслью. На этом фундаменте выстраиваются инфраструктура, надзор, система шариатского управления. Но также еще необходимо общественное доверие к «новому институту».
Люди должны понимать, что продукты действительно халяльные, а не просто имитируют соответствие. Это очень важный момент: если население почувствует фальшь, развитие остановится.
Нужно также повышать уровень знаний — сейчас большинство людей просто не понимают, как работают исламские финансы. Для многих кредит и мурабаха выглядят одинаково — «там 20%, здесь 20%», и разницы не видят. Если не объяснять, это приведет к разочарованию и стереотипам. Поэтому важна просветительская работа и разнообразная продуктовая линейка: не один продукт, а разные решения — и для инвесторов, и для бизнеса, и для розницы.
Частично верно, что на первых порах исламские продукты могут быть немного дороже — просто потому, что у новых банков нет дешевых ресурсов, межбанковских инструментов и поддержки ЦБ, как у традиционных игроков. Но по мере развития рынка, появления ликвидных инструментов, выравнивания налогов и снижения издержек эта разница уйдет. Банки будут адаптировать маржу, чтобы быть конкурентоспособными. Поэтому я не думаю, что в Узбекистане исламские продукты окажутся существенно дороже классических.
Пресс-служба Управления мусульман Узбекистана
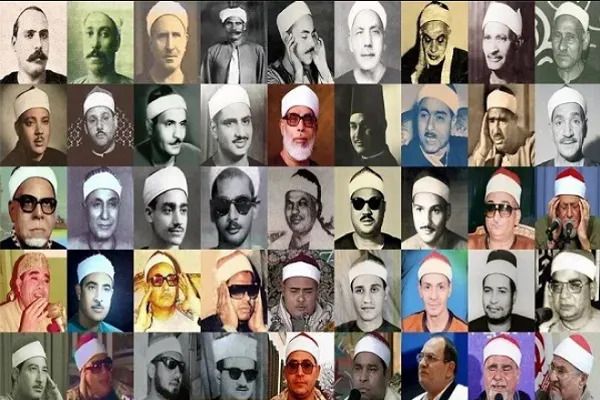
В середине XX века Египет стал непревзойденным центром исламского искусства чтения Корана . Это была эпоха, когда великие чтецы с их незабываемыми голосами сформировали религиозную и культурную идентичность этой земли. Но как возникло это звуковое наследие и почему оно больше не повторяется?
Как сообщает IQNA, несмотря на то, что Египет является колыбелью искусства талявата в исламском мире, сегодня в медиапространстве мы наблюдаем «постепенное забвение аутентичных школ» и «разрыв между новым поколением чтецов и наследием предшественников». В наши дни некоторые виды коммерческого и поверхностного чтения вытесняют подлинное искусство, а точные техники остановки (вакф), начала чтения (ибтида), а также правила макамов и таджвида — плоды многовекового опыта египетских мастеров — зачастую должным образом не документируются и не популяризируются.
В серии своих репортажей IQNA стремится переосмыслить эволюцию этого искусства — от «старой школы» до появления «гениев талявата». Наша цель — провести диагностику текущей ситуации и построить мост между подлинными египетскими техниками и потребностями сегодняшних слушателей, чтобы вернуть искусство тилявы из состояния «простой имитации» к «живому и динамичному течению». Понимание исторического пути необходимо для осознания сути этого искусства, а знакомство со стилями и инновациями египетских пионеров является лучшим ориентиром для молодых чтецов в повышении их технических и духовных стандартов.
Йеменская газета «Аль-Истикляль» пишет об этом так: «Чтецы вчерашнего дня» или «чтецы добрых старых времен» — это определение, которое стало визитной карточкой египетских чтецов середины XX века.
В период с 1940-х по 1980-е годы Египет — в отличие от многих других регионов арабского мира — стал свидетелем появления исключительных звезд в чтении Корана. Это были чтецы, чьи выступления оказали глубокое и неизгладимое влияние не только на местном уровне, но и во всем арабском и исламском мире.
Эта блестящая эпоха начинается с таких имен, как шейх Мухаммад Риф’ат и Мустафа Исмаил, продолжается Махмудом Халилем аль-Хусари и Мухаммадом Сиддиком аль-Миншави, и охватывает Абдул-Басита Абдус-Самада, Мухаммада Махмуда ат-Таблави и десятки других. Их голоса олицетворяли религиозную и культурную идентичность Египта, а слава о них распространилась от Индии, Пакистана и Малайзии на востоке до мусульманских общин Европы и Америки на западе.
Таляват: единство звука, смысла и структуры
Между «надрывом и скорбью» аль-Миншави, «высотой и резонансом» Абдул-Басита и «достоинством и величием» аль-Хусари слушатель мог буквально парить в небесах. Хотя многие пытались подражать их манере, никто не был способен сравниться с ними; подлинные голоса сохраняли свой авторитет и величие в сердцах и умах слушателей.
В ту эпоху радио было окном в мир для миллионов людей. Многие узнали об Египте именно через чтение этих мастеров на «Радио Корана» в Каире. Несмотря на то, что многих из этих чтецов уже давно нет с нами, их голоса до сих пор ласкают слух миллионов людей, а память о них живет в сердцах множества верующих.
Роль макамов в чтении Корана
Однажды шейха Мухаммада Сиддика аль-Миншави спросили: «Вы мастерски исполняете все макамы (музыкальные лады), у кого вы им учились?». Он ответил: «Я не знаю, что такое макамы, и не учился им».
Этот ответ — ключ к пониманию феномена египетских чтецов. Гармония в чтении аль-Миншави и других египетских мастеров была проявлением инстинктивного соответствия между смыслом аята и выбором подходящего музыкального макама.
По мнению экспертов, существует 7 основных макамов (ладов): Саба, Нахаванд, Аджам, Баяти, Сика, Хиджаз и Раст, от которых происходят производные лады.
Каждый макам выражает определенное душевное состояние. Например, макам Саба или макам Хусейни звучат печально и подходят для чтения аятов об аде. Макам Сика — радостный, он гармонирует с аятами о рае, а макам Баяти несет в себе нотки грусти и раздумий.
В то время как современные чтецы вынуждены специально изучать музыкальные лады, чтобы достичь высокого мастерства, египетские чтецы той эпохи владели ими на интуитивном уровне, не обучаясь этому в рамках официальных программ. В те десятилетия обучение макамам не было распространено среди шейхов и чтецов Корана и считалось прерогативой светских музыкантов. Тем не менее, они виртуозно овладели этим искусством, достигнув вершин мастерства.
Вот перевод вашего текста на русский язык в новостном и аналитическом стиле:
Почему этот культурный взлет произошел только в Египте?
В любой дискуссии о «золотом веке» чтецов Корана в Египте неизбежно возникает вопрос: почему эти звезды больше не повторились, почему их появление ограничилось определенным периодом времени и почему этот феномен в искусстве чтения Корана возник исключительно в Египте, а не в другом регионе?
Абдельхади аль-Аззази, заместитель министра культуры Йемена, отвечая на этот вопрос в интервью газете «Аль-Истикляль», заявил: «Египет пережил ранний культурный взлет, основанный на движении за образовательную и культурную реформу, которое началось в XIX веке и достигло своего пика в XX веке, особенно когда Египет стал важной базой для войск союзников в годы Первой и Второй мировых войн. Это нашло полное отражение в культурной сфере Египта и, в свою очередь, распространилось на коранические школы того времени».
По его словам, такие реформаторы, как имам Мухаммад Абдо, связь с движением «Арабского возрождения» (Нахза), а также формирование интеллектуальных, националистических и исламских течений превратили Египет в центр культурных преобразований арабского мира.
Заместитель министра культуры Йемена добавляет: «Школа языков [литературная традиция] стала фундаментом для возникновения крупного культурного и художественного движения. Это движение по своей сути опиралось на чтение Священного Корана и было одним из важнейших факторов развития исполнительского мастерства в Египте».
Аль-Аззази продолжает: «Этот культурный подъем произошел в рамках поиска арабской и религиозной идентичности после десятилетий британской оккупации. Эти школы, а также культурная и художественная деятельность возникли как ответ на действия британцев против системы образования в Египте».
Это движение не ограничилось лишь Кораном, но также включало возрождение арабского наследия и классического искусства, богатого арабской поэзией (особенно андалузской), что потребовало создания музыкальных училищ и христианских миссионерских школ.
Мактабы как колыбель мастеров
Многие связывают культурный взлет Египта с политическими и социальными условиями того времени, но, похоже, наряду с ними существовал еще один определяющий фактор: распространение мактабов (традиционных школ) в городах и деревнях Египта.
Изучая биографии выдающихся чтецов, мы понимаем, что мактабы сыграли решающую роль в формировании многих знаковых фигур египетского общества, особенно в культурной и литературной среде. Эти школы, просуществовавшие несколько десятилетий, оказали огромное влияние на то, что египетские чтецы достигли таких высот.
Мактабы были центрами интенсивного обучения, где ученики посвящали все свое время заучиванию Корана и овладению мастерством чтения.
Роль мактабов не ограничивалась воспитанием великих чтецов; они также участвовали в подготовке великих писателей, художников и певцов, таких как Умм Кульсум и Мухаммад Абдель Ваххаб, которые до того, как стать известными исполнителями, были мастерами чтения Корана.
В области литературы и мысли такие фигуры, как Рифа’а ат-Тахтави, Ахмад Шауки, Ибрагим Наджи, Таха Хусейн (ректор факультета арабской литературы), Ахмад Шафик Камель и Абдель Рахман аль-Абнуди, — все они были выпускниками мактабов (традиционных коранических школ).
Иссам аль-Кайси, писатель и исследователь, в интервью газете «Аль-Истикляль» отметил: «С самого начала XX века или даже раньше, особенно во времена Мухаммада Али и после него, в Египте сформировалась выдающаяся элита во всех областях, включая философию, литературу и искусство».
Аль-Кайси продолжает: «Благодаря близости Египта к Средиземному морю, он стал первой неевропейской страной, которая откликнулась на европейский Ренессанс, переняла и использовала элементы того, что мы можем назвать модернизмом и интеллектуально-литературным возрождением. Эти элементы отразились во всех сферах».
Аль-Кайси добавляет: «Что касается появления этого движения именно в тот период, можно сказать, что это было связано с природой того момента: высокий когнитивный потенциал, чистота сознания и отсутствие факторов, отвлекающих человека, поскольку в то время отвлекающих моментов в жизни было очень мало».
По его мнению, именно эта интеллектуальная и духовная готовность, в сочетании с мощным взрывом аутентичных знаний, создала уникальную почву для расцвета языковых, художественных и коранических способностей — почву, которая сегодня, с изменением образа жизни и медийной суетой, практически не воспроизводится.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт