31 Октябрь, 2026, 20 Джумада аль-уля, 1448
31 Октябрь, 2026, 20 Джумада аль-уля, 1448
Вопрос привлечения инвестиций не первый год остаётся одним из основных на повестке дня стран всего мира. От доступности и быстроты финансирования во многом зависят развитие промышленности и сельского хозяйства, строительство и модернизация инфраструктуры, поддержка малого бизнеса и создание новых рабочих мест. Особое место данная тема занимает в жизни стран Центральной Азии, которые стремятся использовать представившийся им в последние годы шанс укрепить свои позиции в мировой экономике и ускорить модернизацию. Поэтому среди центральноазиатских государств немалый интерес вызывают исламские финансовые инструменты, которые позволяют привлекать средства из стран Персидского залива и Юго-Восточной Азии.
Необходимо отметить, что современная система так называемого исламского финансирования (ИФ) начала формироваться ещё в 1970-х годах, а в 1975 году в Дубае заработал Dubai Islamic Bank, который считается первым исламским коммерческим банком. Со временем представители финансовых институтов мусульманских стран стали появляться не только на Ближнем Востоке, в Азии и Африке, но и в Европе. В итоге к 2025 году исламские финансовые учреждения и рынки капитала уже действовали примерно в 90 странах мира, а их совокупные активы достигли почти $6 трлн, которые, по прогнозам аналитиков, к 2028 году могут достигнуть отметки в $7,5 трлн.
По своей сути, ИФ – это финансовые услуги и операции, соответствующие принципам шариата. В его основе лежат запрет на получение процентов по денежным займам (риба), ограничение чрезмерной неопределённости в сделках (гарар), а также отказ от финансирования запрещённых видов деятельности и более тесная связь финансовых операций с реальными активами и экономической деятельностью. К основным инструментам ИФ относятся мурабаха – финансирование покупки товара через его приобретение финансовой организацией с последующей перепродажей клиенту, иджара – аренда имущества, мушарака – партнёрство с разделением прибыли и убытков, такафул – модель страхования на основе взаимопомощи участников, а также сукук – сертификаты, которые называют своеобразным исламским аналогом облигаций и которые связаны с активами или правами на доходы от них. Таким образом, в отличие от классического кредитования, исламское финансирование предполагает торговые операции, аренду имущества и распределение предпринимательских рисков между участниками сделки.
В настоящее время рынок Центральной Азии выглядит как небольшое, но довольно перспективное направление для структур ИФ. Это связано с постоянным ростом населения в регионе, необходимостью проведения масштабных работ по модернизации экономик центральноазиатских республик, а также с открытой заинтересованностью местных властей в привлечении любых иностранных инвестиций. Причём первые исламские финансовые учреждения появились здесь в 1990-х годах, что во многом было связано со вступлением государств Центральной Азии в группу стран – участников Исламского банка развития (ИБР). Одним из первых направлений тогда стало сотрудничество с международными финансовыми институтами, которое со временем стало приобретать более осмысленный и целенаправленный характер. Причём развитие в этом направлении шло в странах ЦА неравномерно, и к настоящему времени уровень исламского финансирования в Казахстане, Киргизии, Узбекистане, Таджикистане и Туркменистане отличается друг от друга.
В региональном рейтинге развития исламского финансирования в последние годы уверенно лидирует Казахстан, который стал одним из первых государств ЦА, поддержавших ИФ на законодательном уровне. Так, в 2009 году здесь были заложены правовые основы деятельности исламских банков, а в 2012 году Банк развития Казахстана одним из первых на постсоветском пространстве организовал выпуск сукук. В 2025 году в стране был запущен первый в Центральной Азии биржевой фондовый индекс, соответствующий нормам шариата. Важную роль в происходящем сыграл и созданный Международный финансовый центр «Астана», сформировавший правовую и институциональную среду для привлечения инвесторов и специализированных консультантов.
Одним из важнейших шагов по расширению использования инструментов ИФ стало принятие нового закона Казахстана о банках, который вступил в действие с сентября 2026 года. Он разрешил традиционным банкам оказывать услуги по ИФ через так называемые исламские окна без создания отдельного юридического лица. При этом финансовые структуры должны обеспечить раздельный учёт операций и контроль соответствия продуктов принципам шариата. Такая модель вполне может ускорить распространение исламских услуг, чего и добиваются власти страны. Всего же к началу 2026 года в Казахстане работали три профильных банка с активами в $600 млн.
Как и Казахстан, значительный опыт работы с исламскими финансовыми инструментами имеет Киргизия, которая была одной из первых в регионе, кто в 1990-х годах присоединился к Группе ИБР. Здесь ещё в 2011 году был основан первый профильный банк, а на текущий момент услуги предоставляют шесть учреждений, основанных на принципах ИФ. При этом важным направлением является использование «исламских окон» в традиционных банках, что крайне важно для малого бизнеса, сельского хозяйства и предпринимателей, которым нужны быстрое финансирование закупок, средства на приобретение оборудования и возможность пополнения оборотного капитала.
Кроме того, развитие исламских финансов стало частью планов Национального банка Киргизии на 2025–2030 годы, а правительство в марте 2026 года приняло постановление об обязательном страховании (такафул). В целом же рост сектора ИФ к 2026 году в республике составил 125%, достигнув объёма в $264 млн.
В свою очередь, расположившийся далеко от Казахстана и Киргизии в рейтинге ИФ Узбекистан за последние годы также сделал немало для привлечения исламского финансирования, в том числе за счёт формирования правовой и институциональной основы. В частности, в марте 2026 года в стране было принято новое законодательство об исламском банкинге, призванное создать условия для открытия соответствующих финансовых организаций. Работа в этом направлении включает создание условий для лицензирования банков и «исламских окон», настройку налогового режима и развитие механизмов контроля за соблюдением соответствующих принципов. В мае 2026 года Центральный банк Узбекистана приступил к обсуждению проекта дорожной карты развития отрасли на 2026–2030 годы, а уже в июле узбекский регулятор создал Совет по исламским финансам.
Кроме того, разработанная властями страны стратегия «Узбекистан–2030» предусматривает, что первые услуги на национальном уровне появятся в 2027 году, а к 2030 году охватят минимум три коммерческих банка. Это говорит о том, что в Ташкенте считают процесс привлечения ИФ крайне важным для развития внутреннего рынка и удовлетворения потребностей местных предприятий в новых источниках финансирования. При этом многие эксперты считают, что в случае последовательного внедрения новых норм Узбекистан вполне может стать одним из основных центров роста исламских финансов в Центральной Азии.
Ситуация в Таджикистане выглядит также довольно перспективно. Здесь законодательная основа была создана раньше, чем во многих других странах региона: закон «Об исламской банковской деятельности» был принят 26 июля 2014 года. Он предусматривает работу исламских банков, небанковских кредитных и микрофинансовых организаций, а также использование «исламских окон» в традиционных финансовых учреждениях.
Вместе с тем сектор ИФ в стране всё ещё остаётся небольшим, хотя в последние пять лет объём исламского финансирования увеличивался в среднем на треть в год. В Таджикистане функционируют один лицензированный банк, несколько микрокредитных учреждений и цифровая платформа Alif, ориентированная на исламский финтех. К началу 2026 года их активы составляли около $36 млн. Следует заметить, что власти республики делают всё, чтобы рынок ИФ развивался. Это связано с тем, что из-за слабости экономики предприятия и население имеют ограниченный доступ к разнообразным источникам капитала, а исламские продукты, как считают эксперты, вполне могут стать дополнением к существующим услугам, особенно в сфере малого бизнеса и микрофинансирования.
На самом раннем этапе развития ИФ в Центральной Азии сегодня находится Туркменистан. По оценке авторов совместного исследования Евразийского банка развития (ЕАБР), Института Исламского банка развития и London Stock Exchange Group, в стране всё ещё отсутствует полноценная специальная правовая и регуляторная система для исламского банкинга. Поэтому дальнейшее продвижение в этой сфере потребует от руководства страны разработки соответствующих правил, определения механизмов контроля и формирования практических условий для работы международных финансовых институтов. При этом пока достоверно неизвестно, насколько серьёзно заинтересованы власти Туркменистана в широком распространении в республике институтов ИФ, хотя работа в данном направлении продолжается.
Вместе с тем, несмотря на различия между странами ЦА, проблемы развития исламского финансирования в регионе для них во многом являются общими. Во-первых, в Центральной Азии не хватает специалистов, которые хорошо разбираются одновременно в банковском деле, принципах шариата и стандартах ИФ. Во-вторых, значительная часть населения слабо знакома с исламским финансированием и ошибочно воспринимает его как систему услуг исключительно для мусульман. В-третьих, из-за существенных различий в национальном законодательстве стран ЦА трансграничные операции крайне затруднены, что значительно тормозит весь процесс внедрения ИФ в финансовую систему региона. Дополнительно ко всему ограничения на развитие исламского финансирования накладывают слабая ликвидность рынков капитала, недостаточное развитие инфраструктуры для выпуска и обращения сукук, а также валютные риски и ряд иных вопросов.
По мнению большинства экспертов, для преодоления имеющихся на сегодня ограничений одних законодательных изменений, повышения финансовой грамотности населения и активной подготовки кадров уже недостаточно. На первое место выходит международное сотрудничество, без которого прорыва в развитии ИФ в Центральной Азии не будет. И, по всей видимости, в странах региона это прекрасно понимают, что показывают события последнего времени. В частности, важнейшим событием текущего года стала встреча в сентябре 2026 года представителей ЕАБР и Института ИБР, которые обсудили совместные инициативы в сфере исламского финансирования. На переговорах речь шла о формировании региональной инвестиционной платформы, а также о расширении доступа малых и средних предприятий к финансированию. По сути, данная инициатива предлагает перейти от общих заявлений о потенциале ИФ к созданию механизма привлечения и распределения капитала на практике.
Продолжением этой работы должен стать Самаркандский форум по исламским финансам, запланированный на 27–28 октября 2026 года. Его организует Центральный банк Узбекистана совместно с INCEIF University of Malaysia и консалтинговой компанией Al Muamalat Consulting. В повестку включены вопросы развития исламского банкинга и рынка капитала, регулирования, управления рисками, подготовки кадров и повышения финансовой грамотности. Организация подобных встреч является ярким свидетельством перехода стран региона от отдельных национальных инициатив к более системному обсуждению будущего исламских финансов в ЦА.
Необходимо отметить, что развитие ИФ в Центральной Азии представляет практический интерес и для России, так как исламские финансовые инструменты способны расширить круг потенциальных инвесторов для совместных со странами региона проектов. При этом в самой РФ развитие данного направления уже получило правовую основу благодаря принятому в августе 2023 года закону, запустившему эксперимент по партнёрскому финансированию в Татарстане, Башкортостане, Дагестане и Чечне. Для России этот опыт важен не только с точки зрения развития внутреннего рынка, но и как возможная основа для сотрудничества с исламскими финансовыми организациями стран Центральной Азии и их партнёрами из стран мусульманского мира.
В целом же, несмотря на существующие сегодня проблемы и ограничения, долгосрочные перспективы развития ИФ в Центральной Азии выглядят значительными. По различным прогнозам, здесь предполагается рост активов исламского банкинга до $2,5 млрд к 2028 году и до $6,3 млрд к 2033 году. При этом региональный рынок сукук может достичь $2,05 млрд и $5,6 млрд соответственно. Правда, подобный сценарий основан на том, что государства ЦА продолжат совершенствовать своё законодательство, менять налоговые режимы и надзор, а местные финансовые организации расширят доступ к новым продуктам. В ином случае все позитивные прогнозы могут остаться на бумаге.
Таким образом, следует констатировать, что исламское финансирование постепенно превращается в один из важнейших инструментов развития Центральной Азии. Если странам региона удастся устранить все существующие сегодня проблемы, ИФ может стать не просто дополнительным источником инвестиций, но и основой для дальнейшей модернизации и укрепления экономических связей не только в ЦА, но и на всём евразийском пространстве.
Автор: Илья ЗАХАРКИН, ritmeurasia.ru
Пресс-служба Управления мусульман Узбекистана
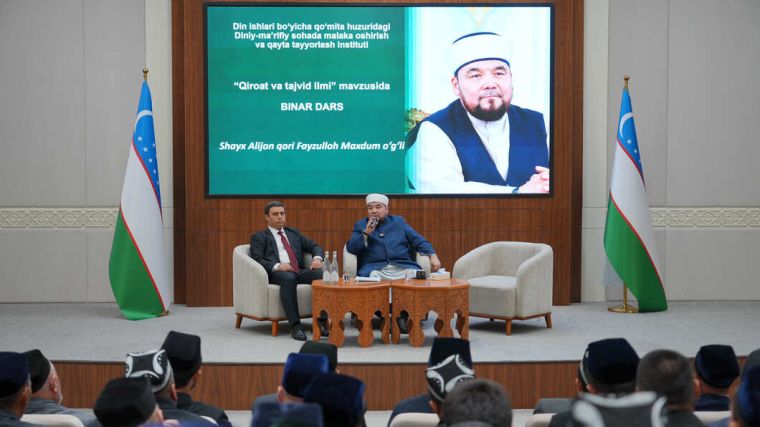
В Центре исламской цивилизации состоялся учебный семинар для представителей религиозной сферы, в ходе которого знания о научном наследии предков, чтении Священного Корана и науке таджвида были закреплены практическими занятиями. Принявшие участие в семинаре имамы подчеркнули необходимость распространения полученных в Центре знаний в мечетях, где они осуществляют свою деятельность, а также важность не только изучения исторического наследия, но и донесения его просветительского значения до широкой общественности, передает iccu.uz.
В рамках программы «На перекрёстке Третьего Ренессанса» Центр исламской цивилизации в Узбекистане совместно с Международным научно-исследовательским центром Имама Матуриди организовал очередной учебный семинар.
В занятиях приняли участие слушатели Института повышения квалификации и переподготовки кадров в религиозно-просветительской сфере при Комитете по делам религий.
Программа была направлена на объединение исторических и религиозно-просветительских знаний, более глубокое ознакомление представителей сферы с научным наследием предков, а также укрепление их профессиональных знаний и навыков.
Вначале участники ознакомились с экспозициями Центра исламской цивилизации. Им рассказали о вкладе великих учёных и мыслителей Мавераннахра в развитие науки, культуры и исламской цивилизации, представили исторические рукописи и уникальные образцы культурного наследия.
Одной из основных частей учебного семинара стало изучение правильного чтения Священного Корана и углублённое освоение правил таджвида.
Шейх Алижон кори Файзуллох Махдум угли провёл занятие на тему «Наука кираата и таджвида», в ходе которого разъяснил особенности чтения Священного Корана, правила правильного произношения букв, соблюдения норм кираата, а также вопросы постоянного совершенствования религиозных знаний.
Занятия предоставили участникам возможность укрепить свои знания, непосредственно пообщаться с опытным наставником и обменяться мнениями по важным вопросам науки чтения Корана.
Делясь впечатлениями от образовательной атмосферы и занятий в Центре исламской цивилизации, участники семинара подчеркнули важность применения полученных знаний на практике.
В частности, имам-хатиб соборной мечети «Хазрати Умар» Учтепинского района города Ташкента Мухаммадали Фазлиддин отметил, что задачи Центра не ограничиваются исключительно демонстрацией исторических памятников и уникальных экспонатов.
По его мнению, изучение наследия великих учёных и мыслителей должно побуждать человека к приобретению знаний, постоянной работе над собой и передаче полученных знаний другим.
«Центр исламской цивилизации не следует воспринимать исключительно как музей. Его главная цель – показать заслуги наших предков на пути служения науке и через их наследие побудить современное поколение к просвещению. Каждый, кто посещает это место, осознаёт, что наши великие учёные посвятили всю свою жизнь науке. И мы не должны ограничиваться лишь гордостью за них, а обязаны стремиться продолжать их научные традиции.
Большое вдохновение мы получили и от беседы с шейхом Алижоном кори Файзуллохом Махдум угли, посвящённой науке кираата и таджвида. Это занятие ещё больше усилило наше стремление к изучению Корана и любовь к нему.
Один из важнейших выводов, которые мы сделали по итогам сегодняшних занятий, заключается в том, что независимо от возраста и профессии мы должны постоянно стремиться к знаниям. Самое главное – применять полученные знания в жизни, начиная прежде всего со своей семьи, а затем передавать их обществу. Только в этом случае просвещение принесёт более ощутимые результаты», – сказал Мухаммадали Фазлиддин.
Эту точку зрения поддержал и заместитель имама соборной мечети «Ракат» города Ташкента Ахрор Рахмонов.
По его словам, занятия в Центре позволяют представителям религиозной сферы не только обогащать свои исторические знания, но и приобретать новые сведения и практический опыт, которые могут быть использованы в их повседневной деятельности.
«В этом величественном комплексе, созданном по инициативе нашего Президента, каждый раздел занимает особое место. Здесь мы не только знакомимся с нашим историческим наследием, но и наглядно видим, какое большое внимание уделяется образованию и просвещению. Беседы и занятия наших наставников приносят нам огромную пользу. Самое главное – мы стремимся передавать знания, полученные здесь, прихожанам мечетей, в которых осуществляем свою деятельность, чтобы они приносили пользу обществу», – отметил Ахрор Рахмонов.
Очередная встреча в рамках программы «На перекрёстке Третьего Ренессанса» также была направлена на объединение изучения исторического наследия с современным образовательным процессом и повышением профессиональной квалификации.
Таким образом, просветительские занятия, организуемые в Центре исламской цивилизации, превращают его в важную образовательную площадку, где знакомство с наследием предков становится основой для его глубокого осмысления и дальнейшего распространения знаний среди широкой общественности.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт