22 Сентябрь, 2026, 11 Раби ас-сани, 1448
22 Сентябрь, 2026, 11 Раби ас-сани, 1448
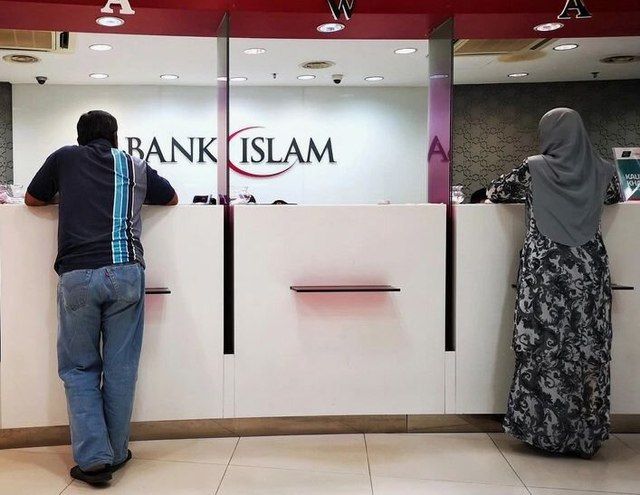
В мире, где финансы ассоциируются с безудержной жаждой прибыли, исламский банкинг предлагает необычную альтернативу — систему, где деньги работают, не нарушая духовных принципов. Объем этого рынка стремительно растет и, по оценкам экспертов, к 2025 году достигнет уже $5 трлн, привлекая не только мусульман, но и тех, кто ищет более осознанные способы управления капиталом, передает IslamNews.
Деньги с чистой совестью
В основе исламских финансов лежит простая идея: прибыль не должна быть самоцелью. Этот подход уходит корнями в VII век, когда торговля на Ближнем Востоке строилась на доверии и справедливости. Современные исламские банки сохранили дух той эпохи, просто заменив верблюжьи караваны цифровыми транзакциями.
Кайрат Бермуканов, основатель IBF Trust, поясняет: «Само слово „халяль“ в исламе означает что-то разрешенное, что-то допустимое. Люди других конфессий привыкли к тому, что этот термин в жизни мы используем только в питании, но на деле вся повседневная жизнь людей моей веры тесно связана с этим принципом, в том числе экономика и финансы.»
Эти слова прекрасно объясняют суть исламских финансов. Это не просто банковская система — это философия, где деньги должны работать на благо общества, а не становиться самоцелью.
Историческая справка: Первый официальный исламский банк Dubai Islamic Bank был основан в 1975 году в ОАЭ. К концу XX века более 200 исламских финансовых учреждений действовали в 50 странах мира.
Исламские финансы строятся на трех принципах:
Запрет на ростовщичество (риба) — нельзя зарабатывать на процентах.
Отказ от чрезмерных рисков (гхарар) — сделки должны быть прозрачными.
Табу на «грешные» отрасли — алкоголь, азартные игры, табак.
Любопытный факт: табак стал предметом споров. Хотя в Коране о нем нет прямого запрета, многие исламские ученые признали его харамом из-за доказанного вреда. Так этика победила потенциальную прибыль.
Термины халяльных инвестиций
Главная сложность исламского инвестирования и банковской сферы в целом, это запрет на получение процента с капитала. Поэтому вместо кредитов и депозитов здесь свои инструменты:
Кард аль-хасан — беспроцентная ссуда. Клиент может взять деньги в долг, и возвратив, добровольно добавить «благодарность» (хиба), за то что банк ему помог. Это необязательно, формально можно вернуть ровно столько сколько и взял, но хиба добавляется всегда — потому что скорее всего, без подобной «благодарности» в следующий раз ссуду вы уже не получите.
Мурабаха — «исламская покупка в кредит»: банк покупает товар и перепродает вам с фиксированной наценкой.
Мудабара — аналог депозита: вы вкладываетесь в реальный проект и делите прибыль с банком.
Еще мусульмане платят закят (2,5% от накоплений) в помощь нуждающимся. Например, IBF Trust часть дохода направляет в благотворительный фонд.
Как работают исламские банки?
Главное отличие исламской системы — запрет на ростовщичество. Но это не значит, что банки как и их клиенты, здесь не зарабатывают. Они просто делают это иначе — меняют акценты и принцип работы, но в итоге вы получаете ровно то же самое что и хотели.
Например, вместо классического кредита вам могут предложить «мурабаху». Обычный кредит выглядит примерно так: вам нужна некая вещь, которую вы не можете купить прямо здесь и сейчас. Банк выдает вам деньги в долг под определенный процент, но не на руки, а отправляет продавцу, продавец же, передает вам товар. Грубо говоря товар покупаете в общем-то вы, на свои деньги, которые взяли в долг у банка. Банк отдает деньги и получает обратно деньги. Зарабатывает на деньгах, что в исламе запрещено.
Мурабаха дает то же самое для конечного потребителя — деньги продавцу и товар вам, но внутренняя кухня другая. Деньги в долг под процент вам уже не дают, банк сам покупает нужный вам товар (скажем, автомобиль или квартиру) на свои деньги. После чего просто перепродает его вам, с фиксированной наценкой, как любой другой торговец с той лишь разницей, что деньги ему можно отдавать частями. В общем-то банк уже зарабатывает не на деньгах, а на покупке и перепродаже товара. Такая прибыль, уже не считается «риба» (запретным ростовщичеством).
Другой популярный инструмент — «мудараба», замена классического депозита. Суть в общем-то та же самая — вы даете банку деньги и получаете с них доход, но внутренний принцип снова другой. Вы не получаете процент со своих денег как в классическом депозите, когда не участвуете никоим образом в деятельности и получаете доход просто с денег как таковых — дали деньги, получили деньги. Мудараба, это финансовая модель, в которой вы предоставляете средства менеджеру, для инвестирования в коммерческое предприятие. Инвестиции поступают исключительно от вас. Банк не берет у вас деньги, распоряжаясь ими как своими — он выступает грубо говоря в роли курьера и аналитика. Предлагает вам варианты для инвестиций, а потом передает вашу сумму в проект или проекты которые вы выбрали. Мудариб (банк) отвечает за управление и работу в проекте и соответственно берет за свои труды часть прибыли, остальное получаете вы.
Опять же на выходе все то же самое — вы дали деньги, получили доход, но вся суть во внутренней кухне. Вы не получили процент со своего вклада, вы стали временным партнером некоего проекта, помогли ему (своими деньгами), и за это получили часть его прибыли. Банк не получает процент за оборот денег, он получает «зарплату» за то что решает куда вам вложить деньги и выполняет все технические задачи.
Со стороны может показаться что никакой разницы нет и все это просто жонглирование словами, но для миллиарда человек на планете, эти нюансы имеют значение.
«Соблюдение указанных в шариате законов действительно важно для мусульман, — говорит Кайрат Бермуканов. — Например, в рамках работы нашего фонда IBF Trust мы открыли одноименный благотворительный фонд, в который перечисляем процент от прибыли, чтобы финансировать социальные проекты. Это тоже формат уплаты закят».
Инвестиционные принципы в исламской экономике
Как и банковское дело, инвестиционные программы выполняя в общем-то все те же задачи, работают по другим внутренним принципам. Принципы шариата не исключают возможность капитальных вложений в финансовые инструменты или участие в бизнес-проектах. Основное требование — отдавать предпочтение реальному сектору экономики, направленному на общественное благо.
В исламской финансовой системе существует специальный термин для обозначения долговых обязательств — «сукук», что переводится как «соглашение» или «облигация». Эти ценные бумаги обеспечены материальной базой (например, коммерческой недвижимостью), а их владельцы получают долю в соответствующем активе.
Как правило, сукук характеризуются стабильной динамикой котировок. Как и классические облигации, они имеют фиксированные параметры, включая срок погашения. Это позволяет инвестору заранее знать размер и время получения дохода. Такие характеристики особенно привлекательны для осторожных участников рынка капитала, включая непосредственно не связанных с исламской культурой.
«Мы применяем весь спектр современных методов управления капиталом для достижения высокой прибыльности, включая допустимые с точки зрения шариата рисковые активы,» — делится Кайрат Бермуканов. «Но одно условие остается неизменным: мы исключаем любое сотрудничество с предприятиями, чья деятельность наносит ущерб людям или окружающей среде.»
Особенно показательным примером технологического прогресса в области этических инвестиций является использование распределенного реестра блокчейн. Данная технология служит инструментом обеспечения открытости операций и контроля за соответствием инвестиций установленным стандартам.
Блокчейн активно применяется для формирования цифровых характеристик различных товаров, в том числе сертификатов соответствия халяльным требованиям. Все звенья производственной цепочки (производитель, транспортная компания, розничный продавец) заносят данные в распределенный реестр, а конечный потребитель может проверить информацию через QR-метку. Поскольку записанные в блокчейн сведения невозможно изменить или удалить, такие сертификаты гарантируют, например, что изделие произведено без эксплуатации детского труда и только из сертифицированных компонентов. Аналогичный подход действует и в сфере услуг, включая финансовую: блокчейн дает возможность проследить целевое использование инвестиционных средств.
Инвестиции, соответствующие принципам халяль, набирают популярность не только среди последователей ислама, но и среди тех, кто ищет социально ответственные финансовые решения. Многие аспекты исламских финансов совпадают с концепцией ESG (экологические, социальные и управленческие факторы), которая становится все более значимой для инвесторов, уделяющих внимание экологии и социальной ответственности.
Рост интереса к исламским финансовым продуктам в Европе подтверждается увеличением числа специализированных кредитных организаций и внедрением инструментов этичного инвестирования. Например, в Германии начал работу первый банк, работающий по исламским принципам — KT Bank AG, являющийся частью кувейтско-турецкой финансовой группы Kuveyt Türk Bank, а Московская Биржа запустила расчет Исламского инвестиционного индекса и Индекса полной доходности исламских инвестиций.
Этичное инвестирование представляет собой не просто набор религиозных предписаний, а гибкую финансовую модель, основанную на справедливости, моральных принципах и устойчивом развитии. Это яркий пример того, как исторические традиции успешно интегрируются с современными условиями, взаимно обогащая друг друга.
Пресс-служба Управления мусульман Узбекистана

История коранического чтения в исламском мире, и в особенности в Египте, уходит корнями гораздо глубже эпохи звукозаписи и радиовещания. Это искусство, зародившееся в первые века ислама, опираясь на традицию «чтения с мелодикой», постепенно превратилось в один из самых мощных инструментов культурной «мягкой силы» мусульман, достигнув своего художественного и социального расцвета через такие формы, как пятничные чтения в мечетях, азан и государственную поддержку.
По сообщению IQNA, несмотря на то, что Египет является колыбелью искусства коранического чтения для всего исламского мира, в современном медиапространстве наблюдается процесс «постепенного забвения подлинных школ» и «разрыва между новым поколением чтецов и наследием предшественников». Сегодня коммерческое и поверхностное исполнение зачастую вытесняет глубокое, созерцательное чтение. Сложные техники, такие как правила остановки (вакф), начала чтения (ибтида), интонация (лахн) и таджвид — плод многовекового опыта египетских мастеров — не получают должного документирования и популяризации.
В этой серии репортажей IQNA стремится проследить эволюцию этого искусства — от «старой школы» до эпохи «гениев чтения». Анализируя текущую ситуацию, мы хотим навести мост между аутентичными египетскими техниками и художественными потребностями современного слушателя, чтобы искусство чтения Корана перестало быть «исключительно имитационным обрядом» и вернулось к состоянию «живого и динамичного потока». Выдающиеся современные исполнения черпают силы в традиционной египетской школе, и понимание этого исторического пути необходимо для осознания сути коранического чтения. Кроме того, популяризация стилей и инноваций египетских первопроходцев служит лучшим ориентиром для молодых чтецов в деле повышения технических и духовных стандартов их мастерства.
Газета «Аль-Йоум ас-Саби» пишет по этому поводу: хотя технология звукозаписи появилась в Египте в 1903 году, искусство коранического чтения не сразу воспользовалось плодами модернизации. В первые годы работы звукозаписывающих компаний в Египте великие чтецы отказывались записывать свои выступления. Это касалось и певцов, которые с недоверием относились к новому изобретению и предпочитали выждать несколько лет, наблюдая за результатами экспериментов артистов второго эшелона.
В отношении чтения Корана ситуация была еще сложнее: любые технические новшества, касающиеся Священного Корана, вызывали сомнения и религиозные опасения. От них воздерживались до тех пор, пока время не доказывало состоятельность изобретения, делая его неотъемлемой частью реальности.
Кроме того, задержке процесса записи способствовал и фактор ограниченного времени: в первые годы оно не превышало трех минут, а позже увеличилось до шести. Безусловно, этого было недостаточно для фиксации чтения, которое могло бы отразить подлинное величие и реальный масштаб искусства того времени.
Старейшая записанная копия чтения в Египте
Самая ранняя дошедшая до нас запись коранического чтения датируется 1905 годом: шейх Мухаммед Салим читает суру «Марьям». В следующем году он записал чтение суры «Юсуф».
Об этом человеке, чьи грампластинки с песнями также сохранились, известно немного. Это оставляет открытым вопрос: был ли он одним из великих профессиональных чтецов или просто вокалистом, записавшим эти фрагменты в качестве пробы для звукозаписывающих компаний?
Исследование истории великих чтецов за первые 25 лет XX века выявляет четыре имени, чьи записи на сегодняшний день утрачены: Махмуд аль-Кайсуни, Хусейн ас-Саваф, Ханафи Бурай и шейх Ахмед Нада. Последний стал настоящим корифеем этого искусства и скончался в 1932 году, за два года до открытия египетского радио.
Открытие радио стало важнейшим событием, которое запечатлело память о таких мастерах, как шейх Мухаммед Рифат (1882–1950 гг.). Именно его голос прозвучал 31 мая 1934 года на открытии египетского радио, и он по праву считается основателем этого искусства в истории чтения Корана.
Несмотря на известность, которую Рифат обрел за десятилетия до открытия радио, уникальная красота его голоса и глубина чувств были увековечены именно благодаря этому средству массовой информации. Около десяти лет он оставался непревзойденным чтецом по уровню присутствия и популярности, главной «звездой» эфира, с которой могли соперничать лишь Умм Кульсум и Абдель Ваххаб, пока болезнь в 1943 году не вынудила его прекратить выступления. Он по-прежнему занимает особое место в сердцах слушателей, которое никто не оспаривает и по сей день.
Из поколения шейха Рифата на радио был представлен и другой, более старший мастер. Это шейх Али Махмуд (1878–1943 гг.) — чтец, певец и исполнитель нашидов, записавший в 1920-х годах несколько пластинок с песнями. Однако до нас дошло лишь шесть записей его коранического чтения, которые, по всей вероятности, были сделаны в частном порядке.
Но самым значимым именем после шейха Рифата в том поколении является шейх Абдуль-Фаттах аш-Шаашаи (1890–1962 гг.) — второй чтец, выступивший на радио. Он начинал как певец, а затем стал чтецом. Хотя до нас дошло лишь несколько его записей, он обладал грандиозным голосом и занимал высокое положение в искусстве чтения. Он прожил долгую жизнь, и сохранилось богатое наследие его записей, в которых он сохранял мощь и блеск своего голоса до самых последних дней.
Золотой век и период упадка чтения Корана в Египте (часть 4)
В течение 1930-х годов к радиовещанию присоединился ряд чтецов из последующих поколений, самыми выдающимися из которых были шейх Таха аль-Фашни (1900–1971) и шейх Абдул-Азим Захир (1904–1971). Затем на арену вышли два молодых мастера, достигшие признания еще до своего двадцатилетия: шейх Абуль-Айнэйн Шуайша (1922–2011) и шейх Камиль Юсуф аль-Бахтими (1922–1969). Некоторое время они выступали на радио, затем прерывали сотрудничество, но вернулись к работе в 1940-х годах.
1940-е и начало 1950-х годов ознаменовались приходом на радио целого ряда выдающихся чтецов, которых сегодня почитают за их колоссальный вклад в развитие искусства чтения, его популяризацию и богатство сохраненного звукового наследия.
Самые известные и влиятельные египетские чтецы
Среди наиболее прославленных имен этого периода можно назвать Махмуда Халиля аль-Хусари (1917–1980), Махмуда Али аль-Банну (1926–1985), Абдуль-Басита Мухаммада Абдус-Самада (1927–1988) и Мухаммада Сиддика аль-Миншави (1920–1969), а также шейхов Шуайшу и аль-Бахтими, которые начали выступать на радио раньше них. Однако центральной фигурой этого периода, самым влиятельным и одаренным чтецом был шейх Мустафа Исмаил (1905–1978).
Шейх Мустафа Исмаил пришел на радио с высочайшего уровня — из королевского дворца. В 1944 году он был приглашен во дворец из своей деревни в Танте после того, как однажды блестяще прочел Коран в Каире. Он стал личным чтецом королевского двора и занимал эту должность восемь лет, вплоть до свержения египетской монархии в 1952 году. Радио транслировало его чтение из дворца еще до того, как он стал штатным чтецом эфира.
Самая масштабная художественная трансформация в искусстве коранического чтения связана именно с именем шейха Мустафы Исмаила. Он сделал это искусство более проникновенным и доступным, превратив длинные мелодические фразы в завораживающее чтение, которого ждал слушатель.
Благодаря этим художественным новшествам, продиктованным уникальным голосовым диапазоном, дарованным ему Всевышним, изменилась сама форма чтения. Аудитория в мечетях, на похоронах и общественных собраниях стала глубже взаимодействовать со Священным Кораном. Это отчетливо прослеживается в сохранившихся записях шейха Мустафы Исмаила.
Современники шейха Мустафы Исмаила попали под влияние его новаторского стиля, который для многих стал каноном. Начиная с 1950-х годов, искусство чтения Корана превратилось в один из важнейших инструментов «мягкой силы» ислама и Египта. Чтецы стали звездами общества, их ежегодно приглашали для выступлений в арабские, исламские и даже неисламские страны. Они обрели огромную популярность в Марокко и Индонезии, а египетская школа чтения благодаря этому поколению стала официальным стандартом исламского мира, который слушали и которому подражали повсеместно.
1960-е годы и далее: утрата Египтом центральной роли
1960-е годы ознаменовались ростом числа записей религиозных церемоний, а также появлением новых форматов, таких как «Коран тартиль», впервые записанный шейхом Махмудом Халилем аль-Хусари в 1960 году. В последующие годы эту практику переняли четыре других великих чтеца, что открыло новые пути для восприятия коранических чтений. Впервые был создан полноценный аудиодокумент всего Корана, что дало толчок к появлению других подобных проектов.
В 1960-е годы радио также представило аудитории ряд талантливых чтецов разного уровня подготовки. Однако они уже не достигали того же уровня креативности и популярности, что их предшественники. Это можно объяснить изменениями технических условий радиовещания или, возможно, эволюцией вкусов слушателей. Среди наиболее известных чтецов, пришедших на радио в 1960-е годы, были Ибрагим аш-Шаашаи, Мухаммад Абдуль-Азиз Хассан, Ахмад Мухаммад Амер и Мухаммад Ахмад Шабиб.
Однако в последующие годы, в 1970-е, произошел сдвиг, лишивший радио его доминирующего статуса. В деревнях широко распространились кассетные магнитофоны, транслирующие записи всех чтецов без разбора. Появились компании по производству кассет, ориентированные на местных чтецов, не прошедших проверку радиовещания; некоторых из них даже осуждал Аль-Азхар. Радио перестало быть единственным каналом распространения. В дальнейшем, с развитием интернета, ситуация изменилась еще кардинальнее: у каждого чтеца появились свои сайты, каналы на YouTube и страницы в социальных сетях. Они начали вести прямые трансляции в высоком качестве, без какого-либо контроля со стороны специальных комитетов, без художественной классификации или академического руководства. Несомненно, эта всеобщая открытость стерла границы, снизила общий художественный уровень и уравняла шансы всех чтецов, независимо от их истинного мастерства.
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт