30 Октябрь, 2026, 19 Джумада аль-уля, 1448
30 Октябрь, 2026, 19 Джумада аль-уля, 1448
Идеи толерантности имеют большое значение в условиях проживания на одной территории и тесных социальных взаимосвязей людей различных национальных культур и верований. Следует отметить, что межрелигиозная толерантность и межнациональное согласие в Узбекистане имеют глубокие исторические корни. С древних времен на этой земле наравне с исламом развивались и другие религии и культы, которые вносили и по сей день вносят определенный вклад в духовное развитие населения региона.
На протяжении всей истории Ташкентский оазис был крупным центром культуры. Жители городов и селений были знакомы с христианством, буддизмом, манихейством – религиями, принесенными по маршрутам Великого шелкового пути. Толерантность и мирное сосуществование различных верований были характерны для населения оазиса.
Бассейн реки Чирчик – колыбель одной из древнейших земледельческих и городских цивилизаций Центральной Азии. В его пределах был основан столичный центр оазиса, который в разные исторические периоды носил названия Шаш, Чач и наконец Ташкент.
В условиях глобализации, в период, когда все больше увеличивается интерес к изучению истории и культуры городов, собиравших представителей различных религий и культур, возрастает значение социального сотрудничества. Мировое сообщество признает Ташкент в качестве мирного, дружественного, гостеприимного и толерантного города, который называют «Воротами Востока», «Столицей исламской культуры».
Сегодня, когда наша столица превращается в одну из крупных метрополий в регионе и мире, актуальной темой становится исследование и изучение его культуры, истории в средние века.
Ташкентский оазис – Родина множества всемирно известных ученых. Древний Ташкент предстает одним из благословленных мест, где покоятся великие и благочестивые ученые, мухаддисы и праведники. Именно здесь обрели вечный покой Абу Бакр Каффал Шаши (Хазрат Имам), Зангиота, Шейх Хаванд Тахура и другие.
В мусульманском мире наряду с аль-Бухари, аль-Термизи, аль-Матуриди и другими многочисленными учеными, которые удостоились звания имама, особое место занимает Абу Бакр Каффал Шаши. Современники с уважением называли его «Хазрат Имам», полное его имя – Абу Бакр Мухаммад ибн Али ибн Исмаил Каффал Шаши. В арабских источниках в знак уважения и почета к его имени добавляется слово «кабир», означающее «большой», «великий». Первоначально он был искусным ремесленником, изготовлявшим замки, и впоследствии профессия стала приставкой к его имени – «каффал», т.е. «изготовитель замков».
Имам Каффал Шаши – автор многих произведений, посвященных вопросам исламского права (фикх), диалектики, истории ислама и хадисоведения. Следует отметить книгу «Жавамиъ ал-калим», имеющую дидактико-просветительский характер. В этом труде Каффал Шаши лаконично и кратко описал хадисы (сахих), использовав не только заповеди ислама, но и изречения, касающиеся воспитания, обучения, просвещения, поведения людей и т.д. Хадисы пророка приведены в данной книге в краткой форме. Вот наиболее известные из них:
«Религия – призыв к доброте»; «Намерение важнее, чем деяние»; «Боязнь Аллаха – начало каждой мудрости»; «Терпеливое ожидание радости есть богослужение»; «Прелюбодеяние ведет к нищете»; «Рай под ногами матерей»; «Стремление к знаниям обязательно для каждого мусульманина».
Как видно из приведенных примеров, книга «Жавамиъ ал-калим» является собранием уникальных рекомендаций, которые может использовать в повседневной жизни каждый независимо от религии, нации и социального статуса.
Известно, что монгольское нашествие привело к кризису социально-культурной жизни народов Центральной Азии, однако национально-освободительная борьба подкреплялась духовно-религиозными принципами, в частности, исламской религией. В это время сформировались такие суфийские ордена (тарикаты), как Кубравия и Накшбандия.
Суфизм в этот период стал объединяющей духовной силой народов Средней Азии. Одним из представителей суфийских предводителей (шейхов) был Зангиота. Его настоящее имя Ойхуджа ибн Ташхуджа. Зангиота родился в махалле Самарканд Дарвоза в городе Ташкенте, из-за цвета кожи и щедрости его прозвали «Зангиота Химмати» («Щедрый Зангиота»). .
На надгробии Зангиоты высечены следующие слова: «Во имя Аллаха милостивого, милосердного! Каждое живое существо смертно, слова Аллаха истинны… Здесь покоится удостоенный милости Аллаха, которому прощены все грехи, счастливый от богоугодных дел последователь истинного пути, благочестивый, усердствующий в служении Аллаху Шейх Зангиота».
Обычно большую часть надписей историко-архитектурных памятников, встречающихся в нашей стране, составляют коранические аяты и хадисы, а в комплексе Зангиота мы можем увидеть дополнительно следующие рифмованные строки на арабском языке:
Мудрость наставника – ключ, бьющий счастьем,
Цени, люби его – это путь к счастью.
* * *
В душе моей трепет, горюя тобой,
Наполнены веки чашей водопада.
Мои горькие слезы, мой мир и покой
Наполняют душу счастьем, чистотой.
Жизненный путь Зангиоты совпал с периодом нестабильности и насилия в Мавераннахре, вызванным нашествием монголов. В эти тяжелые времена Зангиота и около десяти его учеников своими усилиями и стараниями духовно поддерживали народ, подпитывали его благородными общечеловеческими ценностями, такими как отважность, патриотизм, трудолюбие, честность, справедливость, бескорыстие, доброта, праведный образ жизни и милосердие.
Одним из представителей суфизма был Шейх Умар Вали Багистани. Он родился в селе Багистан Ташкентской области. Дата его рождения неизвестна, а умер он в 691/1291 году. Он вел скромный образ жизни, честно зарабатывая на жизнь земледелием и садоводством, показывая этим пример окружающим. Будучи одним из видных суфиев, не гонялся за славой, стремился быть простым, но при этом настоящим человеком, что можно понять из его наставлений своему сыну Шейху Хаванд Тахуру.
Эти наставления приведены в книге Фахруддина Али Сафи «Рашахат»: «Тахур, не будь муллой (богослов), не будь суфием, не будь этим, не будь тем, а будь мусульманином». Данное наставление Багистани не утратило свою актуальность и в наши дни.
Шейх Хаванди Тахур (ум. 1359), сын Шейха Умара Багистани, пользовавшегося уважением самого Бахауддина Накшбанди, родившийся в кишлаке Багистан Ташкентской области, благодаря своим знаниям пользовался большим авторитетом в мусульманском мире.
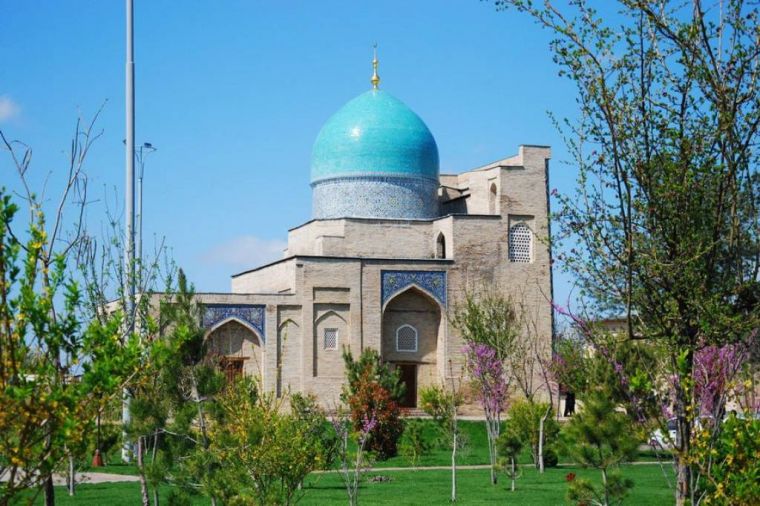
Мавзолей Шейха Хаванди Тахура стал священным местом для мусульман. Во второй половине XV века его правнук Ходжа Ахрар велел построить усыпальницу над его гробом, которая ныне находится на территории Международной исламской академии Узбекистана.
Ходжа Убайдулла Ахрар был одним из авторитетнейших исламских деятелей мусульманского Востока. Он тоже был родом из кишлака Багистан Ташкентской области, где родился в месяц Рамадан (март 1404 г). Его отец Ходжа Махмуд и дед были просвещенными людьми, занимались земледелием и торговлей, мать была дочерью Ходжи Давуда – сына Шейха Хаванди Тахура.
Ходжа Убайдулла Ахрар был крупнейшим представителем тариката Накшбандия. Он снискал к себе уважение во всем исламском мире. Широко пропагандируя известное изречение Бахауддина Накшбанди «Дил ба ёру, даст ба кор» («Пусть душа твоя будет с Аллахом, а руки в труде»), своей миротворческой и религиозной деятельностью он снискал высокий авторитет в народе, за что ему присвоили звание «валий» (авлия, святой).
До нас дошли только три труда Ходжи Ахрара, а также несколько его писем (рукъанамэ), написанных современникам, которые были собраны Алишером Навои и названы «Мажмуаи мурасалат». В них он призывал к таким благим делам, как забота о народе и оказание помощи обычным людям. Однажды, когда Алишер Навои решил отречься от дворцовой службы, он написал ему письмо следующего содержания: «Моя просьба – не отрекайтесь от службы во дворце, так как этим вы поможете мусульманам и, возможно, рассеете горе какого-то бедняка. Сегодня, когда никто уже не думает о немощных, оказание им помощи является самым благим деянием…».
Поэтому Ходжа Ахрар чтился как «кутб праведных», «шейх всех шейхов», «предводитель всех последователей тариката», «валий мира».
Подводя итог следует сказать, что всех ученых Ташкентского оазиса объединяли такие высокие качества, как почитание человека и уважительное отношение к старшим независимо от их национальности и религиозных взглядов. Эти качества и образуют духовно-просветительские основы толерантности и гуманизма.
Автор: Неъматулло Мухамедов, доктор исторических наук, профессор Международной исламской академии Узбекистана
Пресс-служба Управления мусульман Узбекистана
Вопрос привлечения инвестиций не первый год остаётся одним из основных на повестке дня стран всего мира. От доступности и быстроты финансирования во многом зависят развитие промышленности и сельского хозяйства, строительство и модернизация инфраструктуры, поддержка малого бизнеса и создание новых рабочих мест. Особое место данная тема занимает в жизни стран Центральной Азии, которые стремятся использовать представившийся им в последние годы шанс укрепить свои позиции в мировой экономике и ускорить модернизацию. Поэтому среди центральноазиатских государств немалый интерес вызывают исламские финансовые инструменты, которые позволяют привлекать средства из стран Персидского залива и Юго-Восточной Азии.
Необходимо отметить, что современная система так называемого исламского финансирования (ИФ) начала формироваться ещё в 1970-х годах, а в 1975 году в Дубае заработал Dubai Islamic Bank, который считается первым исламским коммерческим банком. Со временем представители финансовых институтов мусульманских стран стали появляться не только на Ближнем Востоке, в Азии и Африке, но и в Европе. В итоге к 2025 году исламские финансовые учреждения и рынки капитала уже действовали примерно в 90 странах мира, а их совокупные активы достигли почти $6 трлн, которые, по прогнозам аналитиков, к 2028 году могут достигнуть отметки в $7,5 трлн.
По своей сути, ИФ – это финансовые услуги и операции, соответствующие принципам шариата. В его основе лежат запрет на получение процентов по денежным займам (риба), ограничение чрезмерной неопределённости в сделках (гарар), а также отказ от финансирования запрещённых видов деятельности и более тесная связь финансовых операций с реальными активами и экономической деятельностью. К основным инструментам ИФ относятся мурабаха – финансирование покупки товара через его приобретение финансовой организацией с последующей перепродажей клиенту, иджара – аренда имущества, мушарака – партнёрство с разделением прибыли и убытков, такафул – модель страхования на основе взаимопомощи участников, а также сукук – сертификаты, которые называют своеобразным исламским аналогом облигаций и которые связаны с активами или правами на доходы от них. Таким образом, в отличие от классического кредитования, исламское финансирование предполагает торговые операции, аренду имущества и распределение предпринимательских рисков между участниками сделки.
В настоящее время рынок Центральной Азии выглядит как небольшое, но довольно перспективное направление для структур ИФ. Это связано с постоянным ростом населения в регионе, необходимостью проведения масштабных работ по модернизации экономик центральноазиатских республик, а также с открытой заинтересованностью местных властей в привлечении любых иностранных инвестиций. Причём первые исламские финансовые учреждения появились здесь в 1990-х годах, что во многом было связано со вступлением государств Центральной Азии в группу стран – участников Исламского банка развития (ИБР). Одним из первых направлений тогда стало сотрудничество с международными финансовыми институтами, которое со временем стало приобретать более осмысленный и целенаправленный характер. Причём развитие в этом направлении шло в странах ЦА неравномерно, и к настоящему времени уровень исламского финансирования в Казахстане, Киргизии, Узбекистане, Таджикистане и Туркменистане отличается друг от друга.
В региональном рейтинге развития исламского финансирования в последние годы уверенно лидирует Казахстан, который стал одним из первых государств ЦА, поддержавших ИФ на законодательном уровне. Так, в 2009 году здесь были заложены правовые основы деятельности исламских банков, а в 2012 году Банк развития Казахстана одним из первых на постсоветском пространстве организовал выпуск сукук. В 2025 году в стране был запущен первый в Центральной Азии биржевой фондовый индекс, соответствующий нормам шариата. Важную роль в происходящем сыграл и созданный Международный финансовый центр «Астана», сформировавший правовую и институциональную среду для привлечения инвесторов и специализированных консультантов.
Одним из важнейших шагов по расширению использования инструментов ИФ стало принятие нового закона Казахстана о банках, который вступил в действие с сентября 2026 года. Он разрешил традиционным банкам оказывать услуги по ИФ через так называемые исламские окна без создания отдельного юридического лица. При этом финансовые структуры должны обеспечить раздельный учёт операций и контроль соответствия продуктов принципам шариата. Такая модель вполне может ускорить распространение исламских услуг, чего и добиваются власти страны. Всего же к началу 2026 года в Казахстане работали три профильных банка с активами в $600 млн.
Как и Казахстан, значительный опыт работы с исламскими финансовыми инструментами имеет Киргизия, которая была одной из первых в регионе, кто в 1990-х годах присоединился к Группе ИБР. Здесь ещё в 2011 году был основан первый профильный банк, а на текущий момент услуги предоставляют шесть учреждений, основанных на принципах ИФ. При этом важным направлением является использование «исламских окон» в традиционных банках, что крайне важно для малого бизнеса, сельского хозяйства и предпринимателей, которым нужны быстрое финансирование закупок, средства на приобретение оборудования и возможность пополнения оборотного капитала.
Кроме того, развитие исламских финансов стало частью планов Национального банка Киргизии на 2025–2030 годы, а правительство в марте 2026 года приняло постановление об обязательном страховании (такафул). В целом же рост сектора ИФ к 2026 году в республике составил 125%, достигнув объёма в $264 млн.
В свою очередь, расположившийся далеко от Казахстана и Киргизии в рейтинге ИФ Узбекистан за последние годы также сделал немало для привлечения исламского финансирования, в том числе за счёт формирования правовой и институциональной основы. В частности, в марте 2026 года в стране было принято новое законодательство об исламском банкинге, призванное создать условия для открытия соответствующих финансовых организаций. Работа в этом направлении включает создание условий для лицензирования банков и «исламских окон», настройку налогового режима и развитие механизмов контроля за соблюдением соответствующих принципов. В мае 2026 года Центральный банк Узбекистана приступил к обсуждению проекта дорожной карты развития отрасли на 2026–2030 годы, а уже в июле узбекский регулятор создал Совет по исламским финансам.
Кроме того, разработанная властями страны стратегия «Узбекистан–2030» предусматривает, что первые услуги на национальном уровне появятся в 2027 году, а к 2030 году охватят минимум три коммерческих банка. Это говорит о том, что в Ташкенте считают процесс привлечения ИФ крайне важным для развития внутреннего рынка и удовлетворения потребностей местных предприятий в новых источниках финансирования. При этом многие эксперты считают, что в случае последовательного внедрения новых норм Узбекистан вполне может стать одним из основных центров роста исламских финансов в Центральной Азии.
Ситуация в Таджикистане выглядит также довольно перспективно. Здесь законодательная основа была создана раньше, чем во многих других странах региона: закон «Об исламской банковской деятельности» был принят 26 июля 2014 года. Он предусматривает работу исламских банков, небанковских кредитных и микрофинансовых организаций, а также использование «исламских окон» в традиционных финансовых учреждениях.
Вместе с тем сектор ИФ в стране всё ещё остаётся небольшим, хотя в последние пять лет объём исламского финансирования увеличивался в среднем на треть в год. В Таджикистане функционируют один лицензированный банк, несколько микрокредитных учреждений и цифровая платформа Alif, ориентированная на исламский финтех. К началу 2026 года их активы составляли около $36 млн. Следует заметить, что власти республики делают всё, чтобы рынок ИФ развивался. Это связано с тем, что из-за слабости экономики предприятия и население имеют ограниченный доступ к разнообразным источникам капитала, а исламские продукты, как считают эксперты, вполне могут стать дополнением к существующим услугам, особенно в сфере малого бизнеса и микрофинансирования.
На самом раннем этапе развития ИФ в Центральной Азии сегодня находится Туркменистан. По оценке авторов совместного исследования Евразийского банка развития (ЕАБР), Института Исламского банка развития и London Stock Exchange Group, в стране всё ещё отсутствует полноценная специальная правовая и регуляторная система для исламского банкинга. Поэтому дальнейшее продвижение в этой сфере потребует от руководства страны разработки соответствующих правил, определения механизмов контроля и формирования практических условий для работы международных финансовых институтов. При этом пока достоверно неизвестно, насколько серьёзно заинтересованы власти Туркменистана в широком распространении в республике институтов ИФ, хотя работа в данном направлении продолжается.
Вместе с тем, несмотря на различия между странами ЦА, проблемы развития исламского финансирования в регионе для них во многом являются общими. Во-первых, в Центральной Азии не хватает специалистов, которые хорошо разбираются одновременно в банковском деле, принципах шариата и стандартах ИФ. Во-вторых, значительная часть населения слабо знакома с исламским финансированием и ошибочно воспринимает его как систему услуг исключительно для мусульман. В-третьих, из-за существенных различий в национальном законодательстве стран ЦА трансграничные операции крайне затруднены, что значительно тормозит весь процесс внедрения ИФ в финансовую систему региона. Дополнительно ко всему ограничения на развитие исламского финансирования накладывают слабая ликвидность рынков капитала, недостаточное развитие инфраструктуры для выпуска и обращения сукук, а также валютные риски и ряд иных вопросов.
По мнению большинства экспертов, для преодоления имеющихся на сегодня ограничений одних законодательных изменений, повышения финансовой грамотности населения и активной подготовки кадров уже недостаточно. На первое место выходит международное сотрудничество, без которого прорыва в развитии ИФ в Центральной Азии не будет. И, по всей видимости, в странах региона это прекрасно понимают, что показывают события последнего времени. В частности, важнейшим событием текущего года стала встреча в сентябре 2026 года представителей ЕАБР и Института ИБР, которые обсудили совместные инициативы в сфере исламского финансирования. На переговорах речь шла о формировании региональной инвестиционной платформы, а также о расширении доступа малых и средних предприятий к финансированию. По сути, данная инициатива предлагает перейти от общих заявлений о потенциале ИФ к созданию механизма привлечения и распределения капитала на практике.
Продолжением этой работы должен стать Самаркандский форум по исламским финансам, запланированный на 27–28 октября 2026 года. Его организует Центральный банк Узбекистана совместно с INCEIF University of Malaysia и консалтинговой компанией Al Muamalat Consulting. В повестку включены вопросы развития исламского банкинга и рынка капитала, регулирования, управления рисками, подготовки кадров и повышения финансовой грамотности. Организация подобных встреч является ярким свидетельством перехода стран региона от отдельных национальных инициатив к более системному обсуждению будущего исламских финансов в ЦА.
Необходимо отметить, что развитие ИФ в Центральной Азии представляет практический интерес и для России, так как исламские финансовые инструменты способны расширить круг потенциальных инвесторов для совместных со странами региона проектов. При этом в самой РФ развитие данного направления уже получило правовую основу благодаря принятому в августе 2023 года закону, запустившему эксперимент по партнёрскому финансированию в Татарстане, Башкортостане, Дагестане и Чечне. Для России этот опыт важен не только с точки зрения развития внутреннего рынка, но и как возможная основа для сотрудничества с исламскими финансовыми организациями стран Центральной Азии и их партнёрами из стран мусульманского мира.
В целом же, несмотря на существующие сегодня проблемы и ограничения, долгосрочные перспективы развития ИФ в Центральной Азии выглядят значительными. По различным прогнозам, здесь предполагается рост активов исламского банкинга до $2,5 млрд к 2028 году и до $6,3 млрд к 2033 году. При этом региональный рынок сукук может достичь $2,05 млрд и $5,6 млрд соответственно. Правда, подобный сценарий основан на том, что государства ЦА продолжат совершенствовать своё законодательство, менять налоговые режимы и надзор, а местные финансовые организации расширят доступ к новым продуктам. В ином случае все позитивные прогнозы могут остаться на бумаге.
Таким образом, следует констатировать, что исламское финансирование постепенно превращается в один из важнейших инструментов развития Центральной Азии. Если странам региона удастся устранить все существующие сегодня проблемы, ИФ может стать не просто дополнительным источником инвестиций, но и основой для дальнейшей модернизации и укрепления экономических связей не только в ЦА, но и на всём евразийском пространстве.
Автор: Илья ЗАХАРКИН, ritmeurasia.ru
Пресс-служба Управления мусульман Узбекистана

 Иман
 Молитва
 Голодание
 Закот
 Хадж
 Коран
 Уроки Ислама
 Контакт