Yangiliklar
O‘zbekistonda birinchi islomiy moliya me’yori — «Murobaha» loyihasi muhokamada
26.10.2026
1250
1 min.
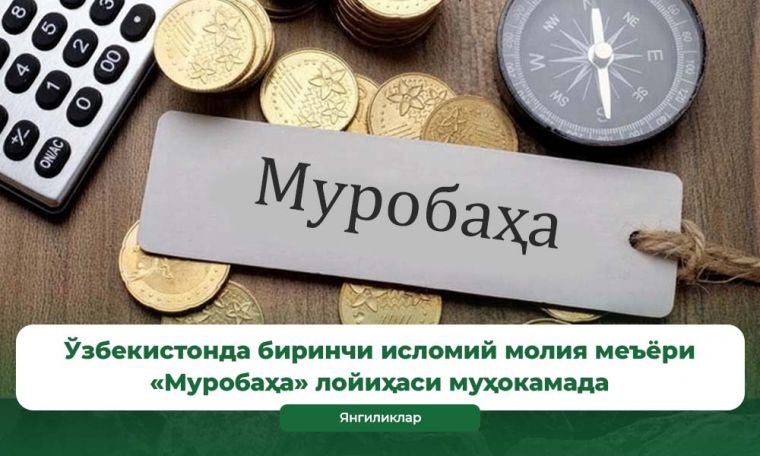
Markaziy bank tomonidan 1-sonli «Murobaha» islomiy moliya me’yorini tasdiqlash to‘g‘risidagi qaror loyihasi ishlab chiqilib, jamoatchilik muhokamasiga taqdim etildi.
Loyiha islom banklari va islom darchalari tomonidan Murobaha asosida moliyalashtirish amaliyotlarini amalga oshirish tartibini belgilaydixabar bermoqda islommoliyasi.uz.
Asosiy talablar
Aktivga egalik. Moliya muassasasi mol (aktiv)ni mijozga sotishdan oldin uni sotib olishi va unga egalik qilishi kerak. Aktiv uning mulkida bo‘lgan davrdagi xavf-xatarlar ham uning zimmasida bo‘ladi.
Sotuvchi → Moliya muassasasi → Mijoz
Narx shaffofligi. Aktivning asl qiymati va ustama miqdori shartnomada aniq ko‘rsatiladi.
Kechiktirilgan to‘lov. To‘lov muddati kechiktirilgani yoki uzaytirilgani uchun kelishilgan sotuv narxini oshirish mumkin emas.
Komissiyalar. Moliyalashtirish majburiyati yoki moliyalashtirishning o‘zi uchun alohida komissiyalarga cheklovlar belgilangan.
Neustoyka. Kechiktirish uchun belgilangan jarima moliya muassasasining daromadi hisoblanmaydi, balki belgilangan tartibda xayriyaga yo‘naltiriladi.
Nega bu muhim?
Murobaha faqat «foizsiz kredit» emas. U real aktiv, mulkka egalik, xavf va oldi-sotdi munosabatiga asoslanadi.
Shuning uchun ushbu talablar Murobaha amaliyotining «boshqa nomdagi kredit»ga aylanib qolishining oldini olishda muhim ahamiyatga ega.
Eslatma: hujjat hozircha loyiha bo‘lib, muhokama jarayonida o‘zgarishi mumkin.
Taklif va mulohazalar uchun: Markaziy bank qarori loyihasi — ID-11799
O‘zbekiston musulmonlari idorasi Matbuot xizmati
MА`LUMOTNI IJTIMOIY TАRMOQLАRDА ULАSHING

 Iymon
 Namoz
 Ro'za
 Zakot
 Haj
 Qur'on
 Islom saboqlari
 Aloqa